Wie hoch sollte der Notgroschen sein?
Eine kaputte Waschmaschine, eine unerwartete Autoreparatur oder ein kurzfristiger Einkommensausfall können jedes Budget belasten. Ein Notgroschen verhindert, dass solche Ausgaben sofort über einen teuren Kredit oder den Verkauf von Wertpapieren finanziert werden müssen. Doch wie groß sollte die Reserve sein? Die oft genannte Faustregel von drei bis sechs Monatsausgaben ist ein guter Startpunkt, ersetzt aber keine persönliche Rechnung.
Monatsausgaben statt Einkommen rechnen
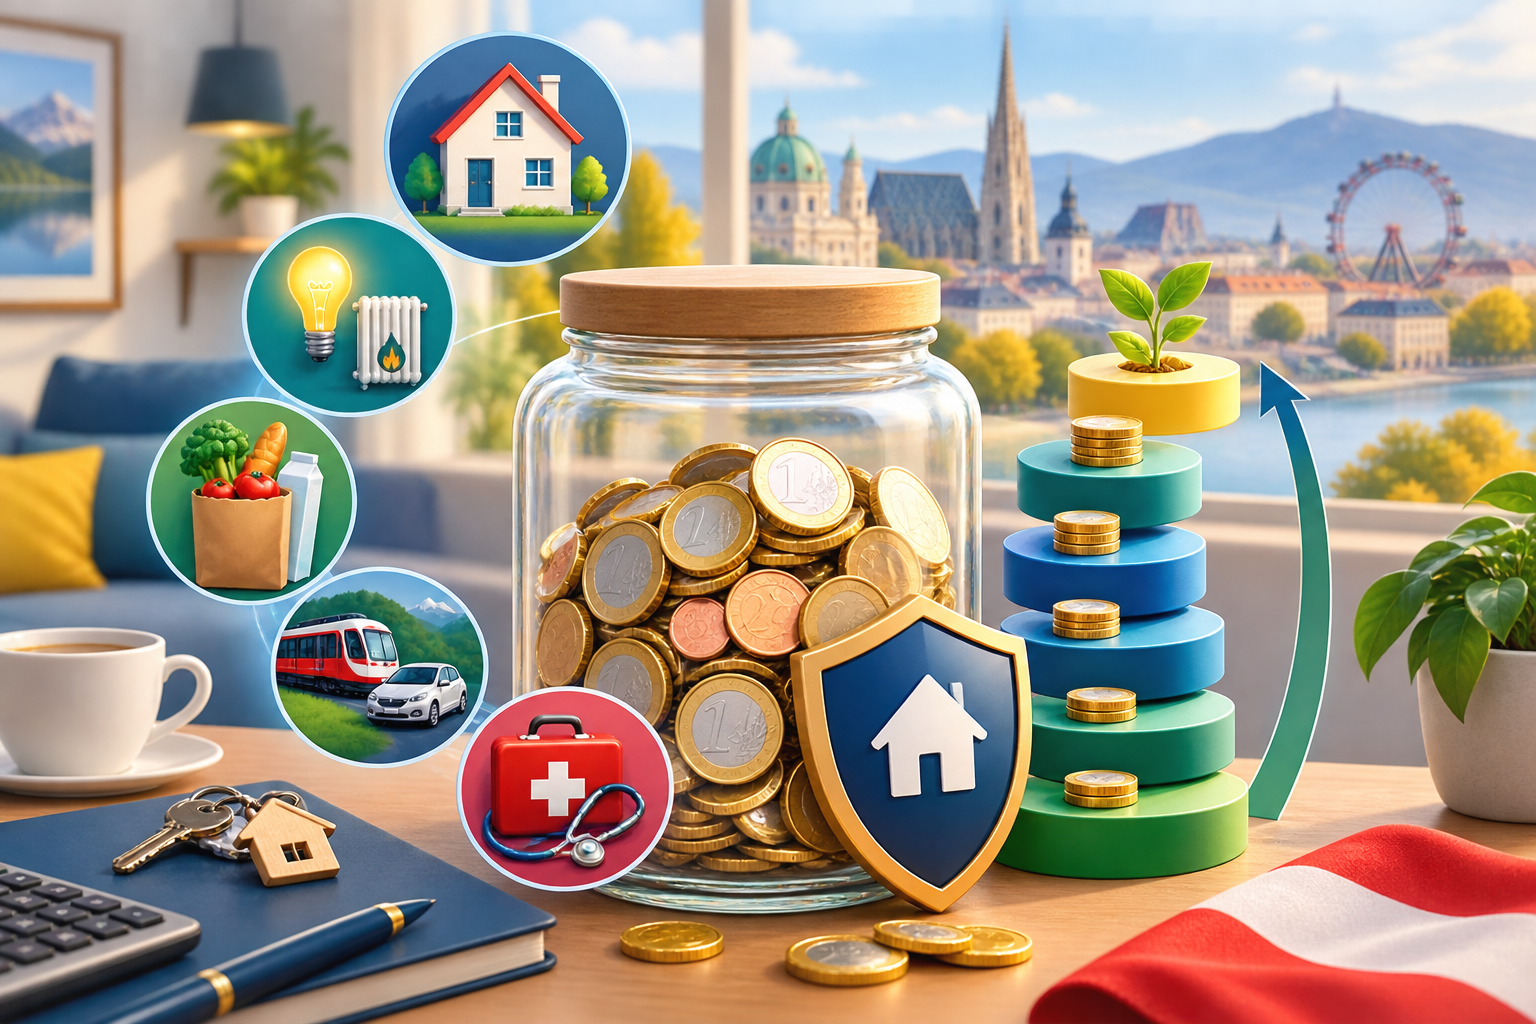
Entscheidend sind nicht die gesamten Einnahmen, sondern die unvermeidbaren Ausgaben. Dazu gehören Wohnen, Energie, Lebensmittel, Versicherungen, Mobilität, Kreditraten und notwendige Betreuungskosten. Wer beispielsweise 2.000 Euro verdient, aber dauerhaft 1.300 Euro benötigt, sollte die Reserve an diesen 1.300 Euro ausrichten.
Für Angestellte mit stabilem Einkommen, kurzer Kündigungsfrist und gutem Versicherungsschutz können drei Monatsausgaben ausreichen. Selbstständige, Alleinverdiener, Personen mit schwankendem Einkommen oder Eigentümer einer älteren Immobilie sollten eher sechs oder mehr Monatsausgaben einplanen. Weitere Ideen zur Entlastung des Budgets bietet der Beitrag Wie kann man sparsamer leben?.
Individuelle Risiken berücksichtigen
Die richtige Höhe hängt stark von der Lebenssituation ab. Ein Haushalt ohne Auto und mit zwei sicheren Einkommen benötigt meist weniger Reserve als ein Haushalt, der für Beruf und Familie auf zwei Fahrzeuge angewiesen ist. Auch Selbstbehalte, Haustiere, medizinische Ausgaben oder bevorstehende Reparaturen sollten einbezogen werden.
Eine praktische Methode besteht darin, realistische Notfälle aufzuschreiben und den teuersten kurzfristig möglichen Betrag zu schätzen. Hinzu kommt eine Reserve für mehrere Monate Lebenshaltung. So entsteht ein Ziel, das nachvollziehbarer ist als eine pauschale Zahl.
Wo der Notgroschen liegen sollte
Die Reserve muss sicher, getrennt vom Alltagskonto und rasch verfügbar sein. Ein verzinstes Tagesgeldkonto erfüllt diese Anforderungen meist besser als das Girokonto. Bankeinlagen sind in Österreich grundsätzlich bis 100.000 Euro pro Person und Bank gesetzlich gesichert. Für den Notgroschen ist diese Grenze normalerweise mehr als ausreichend.
Aktien, ETFs, Kryptowährungen oder Gold eignen sich nicht für den unmittelbaren Notgroschen. Ihr Wert kann genau dann schwanken, wenn das Geld benötigt wird. Auch Festgeld ist nur bedingt geeignet, weil die vorzeitige Verfügung eingeschränkt sein kann. Mehr zu österreichischen Spar- und Anlagethemen finden Sie in der Kategorie Österreich.
Reserve schrittweise aufbauen
Wer noch keinen Notgroschen hat, muss das Ziel nicht auf einmal erreichen. Ein automatischer Dauerauftrag direkt nach Gehaltseingang macht den Aufbau planbar. Zunächst kann eine kleine Sofortreserve von beispielsweise 1.000 bis 2.000 Euro angestrebt werden. Danach wird sie monatlich bis zum persönlichen Zielbetrag erhöht.
Wird Geld entnommen, sollte die Reserve anschließend wieder aufgefüllt werden. Eine jährliche Prüfung ist sinnvoll, weil Miete, Lebenshaltungskosten und familiäre Verpflichtungen steigen können. Der Notgroschen ist kein statischer Betrag für das ganze Leben.
Fazit
Für viele Haushalte sind drei bis sechs notwendige Monatsausgaben eine brauchbare Größenordnung. Stabilität des Einkommens, Eigentum, Familie und persönliche Risiken können den Bedarf jedoch deutlich verändern. Der ideale Notgroschen ist groß genug, um echte Notfälle abzufangen, aber nicht so groß, dass langfristig zu viel Geld unverzinst oder mit geringer Rendite liegen bleibt.
Quelle: OeNB: Einlagensicherungssystem.
Dividendenaktien oder ausschüttende ETFs?
Regelmäßige Ausschüttungen wirken attraktiv: Dividenden können laufende Einnahmen liefern und machen den Anlageerfolg sichtbar. Anleger können dafür einzelne Dividendenaktien auswählen oder einen ausschüttenden ETF kaufen. Beide Wege haben Vor- und Nachteile. Die bessere Lösung hängt davon ab, wie viel Zeit, Fachwissen und Schwankungsrisiko jemand übernehmen möchte.
Dividendenaktien bieten gezielte Auswahl
Bei Einzelaktien entscheidet der Anleger selbst, welche Unternehmen ins Depot kommen. Er kann Bilanzen, Geschäftsmodell, Verschuldung und Ausschüttungspolitik prüfen und Firmen meiden, die nicht zur eigenen Strategie passen. Erfolgreiche Unternehmen können ihre Dividende über viele Jahre erhöhen. Zusätzlich besteht die Chance auf Kursgewinne.
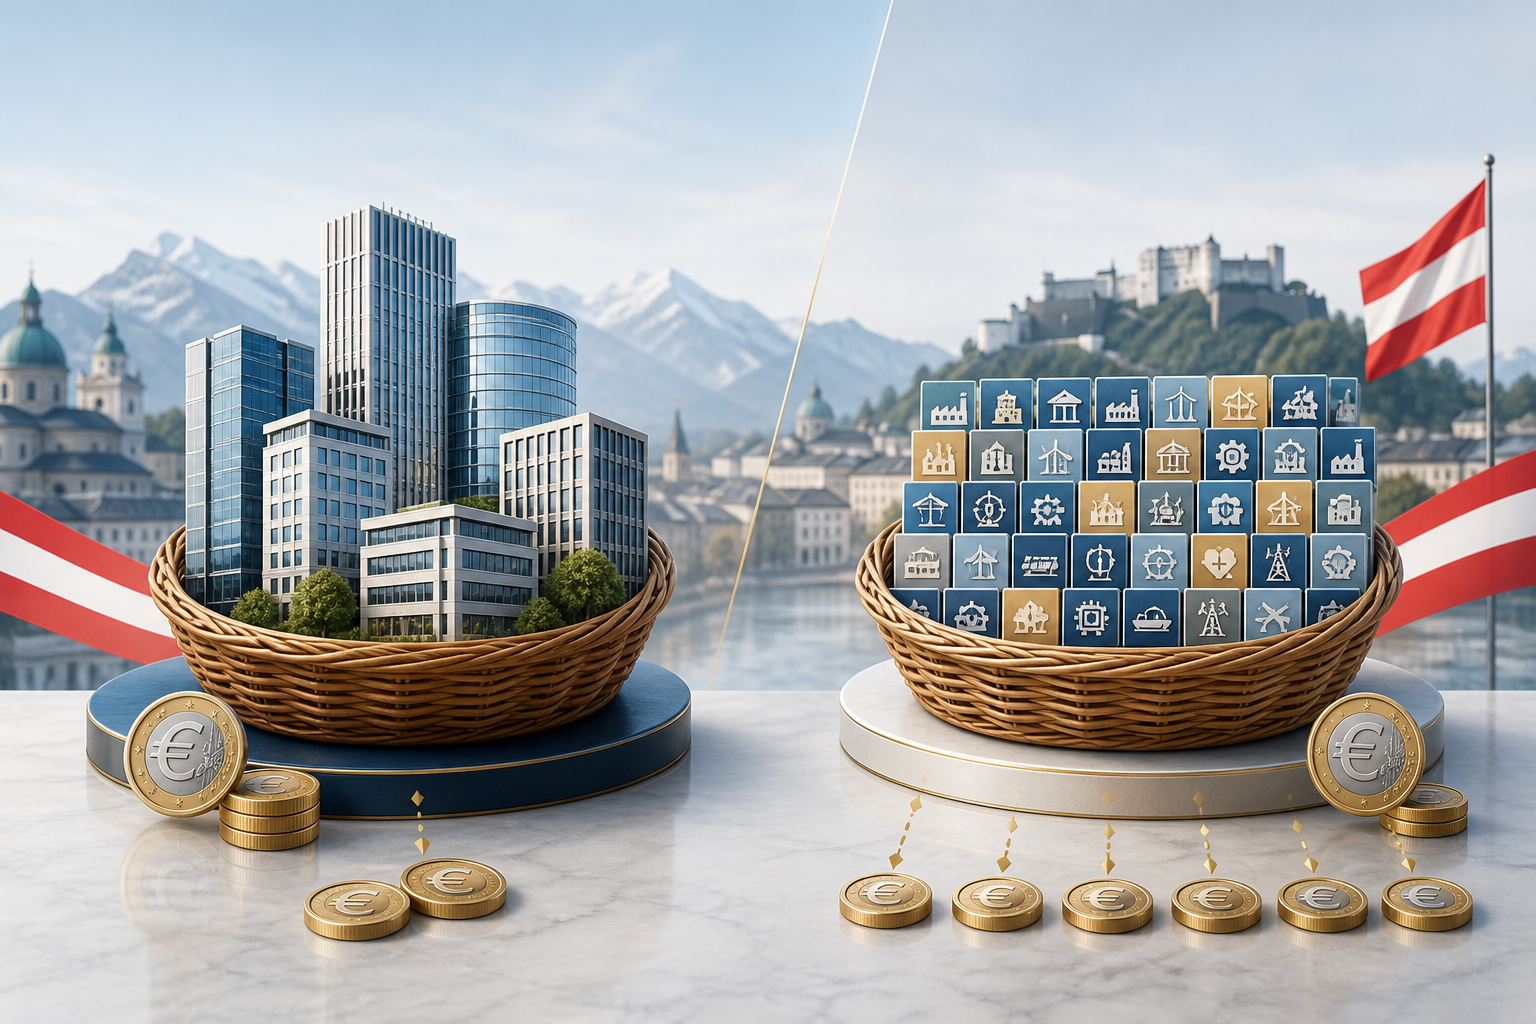
Die Kehrseite ist das Konzentrationsrisiko. Selbst ein etabliertes Unternehmen kann die Dividende kürzen oder ganz streichen. Wer nur wenige Titel hält, ist von einzelnen Fehlentscheidungen stark abhängig. Eine hohe Dividendenrendite ist deshalb nicht automatisch ein Qualitätsmerkmal; sie kann auch aus einem stark gefallenen Aktienkurs resultieren.
Ausschüttende ETFs streuen breiter
Ein ausschüttender ETF bündelt viele Unternehmen und überweist die vereinnahmten Dividenden in festgelegten Abständen an die Anleger. Diese breite Streuung reduziert das Risiko, dass die Kürzung eines einzelnen Unternehmens den gesamten Zahlungsstrom dominiert. Außerdem müssen Anleger weniger Geschäftsberichte analysieren und einzelne Positionen laufend überwachen.
Allerdings folgt der ETF starren Indexregeln. Je nach Strategie können bestimmte Branchen oder Regionen übergewichtet sein. Auch ein Dividendenindex kann deutlich schwanken, und die Ausschüttung ist nicht garantiert. Dazu kommen laufende Fondskosten und gegebenenfalls Ordergebühren. Ein grundsätzlicher Einstieg in breit gestreute Fonds findet sich im Beitrag Sollte man ETFs für die Altersvorsorge nutzen?.
Ausschüttung ist nicht gleich Rendite
Am sogenannten Ex-Tag wird die Dividende wirtschaftlich vom Unternehmenswert getrennt; der Aktienkurs fällt theoretisch um den ausgeschütteten Betrag. Dividenden sind daher kein zusätzlicher Bonus neben der Rendite, sondern ein Teil des Gesamtertrags. Entscheidend ist die Summe aus Kursentwicklung und Ausschüttungen nach Kosten und Steuern.
Österreichische Anleger sollten die steuerliche Abwicklung beim Broker beachten. Sowohl Dividenden einzelner Aktien als auch Ausschüttungen und ausschüttungsgleiche Erträge von Fonds können steuerliche Folgen haben. Ein steuereinfacher Broker kann die praktische Abwicklung erleichtern, ersetzt aber nicht die Prüfung des konkreten Produkts.
Welche Lösung passt besser?
Einzelaktien passen eher zu Anlegern, die Unternehmen analysieren, ihr Depot selbst pflegen und ausreichend breit streuen wollen. Ein ausschüttender ETF eignet sich eher für Menschen, die mit wenig Aufwand ein diversifiziertes Portfolio und regelmäßige Zahlungen anstreben. Eine Kombination ist ebenfalls möglich: ein breit gestreuter ETF als Kern und einige sorgfältig ausgewählte Aktien als Ergänzung.
Weitere Beiträge zu Unternehmen und Märkten finden Sie in der Kategorie Analyse. Unabhängig von der Variante sollte eine attraktive Ausschüttung nie wichtiger sein als Geschäftsqualität, Diversifikation und ein zur persönlichen Risikotoleranz passender Aktienanteil.
Fazit
Ausschüttende ETFs bieten meist die einfachere und breiter gestreute Lösung. Dividendenaktien ermöglichen mehr Kontrolle, verlangen aber Analyse und konsequentes Risikomanagement. Wer vor allem regelmäßige Zahlungen wünscht, sollte zusätzlich prüfen, ob er diese tatsächlich benötigt oder ob ein thesaurierendes, breit diversifiziertes Portfolio für den langfristigen Vermögensaufbau effizienter wäre.
Quelle: FMA: Hinweise zur Geldanlage.
Wie hoch sollte der Notgroschen sein?
Eine kaputte Waschmaschine, eine unerwartete Autoreparatur oder ein kurzfristiger Einkommensausfall können jedes Budget belasten. Ein Notgroschen verhindert, dass solche Ausgaben sofort über einen teuren Kredit oder den Verkauf von Wertpapieren finanziert werden müssen. Doch wie groß sollte die Reserve sein? Die oft genannte Faustregel von drei bis sechs Monatsausgaben ist ein guter Startpunkt, ersetzt aber keine persönliche Rechnung.
Monatsausgaben statt Einkommen rechnen
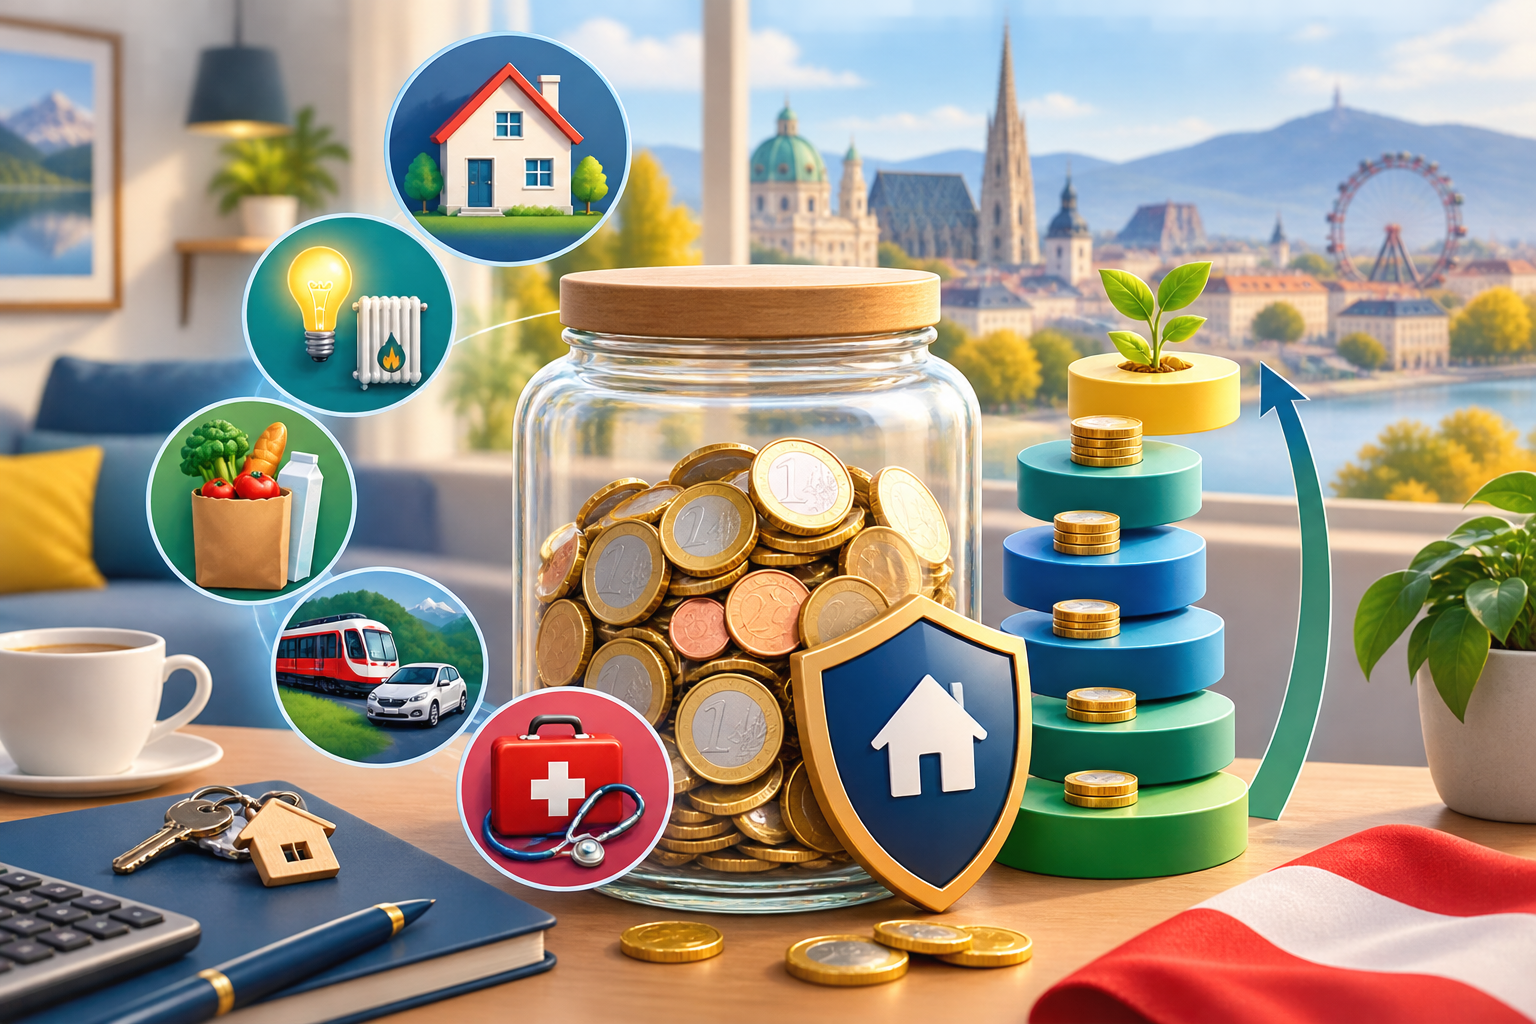
Entscheidend sind nicht die gesamten Einnahmen, sondern die unvermeidbaren Ausgaben. Dazu gehören Wohnen, Energie, Lebensmittel, Versicherungen, Mobilität, Kreditraten und notwendige Betreuungskosten. Wer beispielsweise 2.000 Euro verdient, aber dauerhaft 1.300 Euro benötigt, sollte die Reserve an diesen 1.300 Euro ausrichten.
Für Angestellte mit stabilem Einkommen, kurzer Kündigungsfrist und gutem Versicherungsschutz können drei Monatsausgaben ausreichen. Selbstständige, Alleinverdiener, Personen mit schwankendem Einkommen oder Eigentümer einer älteren Immobilie sollten eher sechs oder mehr Monatsausgaben einplanen. Weitere Ideen zur Entlastung des Budgets bietet der Beitrag Wie kann man sparsamer leben?.
Individuelle Risiken berücksichtigen
Die richtige Höhe hängt stark von der Lebenssituation ab. Ein Haushalt ohne Auto und mit zwei sicheren Einkommen benötigt meist weniger Reserve als ein Haushalt, der für Beruf und Familie auf zwei Fahrzeuge angewiesen ist. Auch Selbstbehalte, Haustiere, medizinische Ausgaben oder bevorstehende Reparaturen sollten einbezogen werden.
Eine praktische Methode besteht darin, realistische Notfälle aufzuschreiben und den teuersten kurzfristig möglichen Betrag zu schätzen. Hinzu kommt eine Reserve für mehrere Monate Lebenshaltung. So entsteht ein Ziel, das nachvollziehbarer ist als eine pauschale Zahl.
Wo der Notgroschen liegen sollte
Die Reserve muss sicher, getrennt vom Alltagskonto und rasch verfügbar sein. Ein verzinstes Tagesgeldkonto erfüllt diese Anforderungen meist besser als das Girokonto. Bankeinlagen sind in Österreich grundsätzlich bis 100.000 Euro pro Person und Bank gesetzlich gesichert. Für den Notgroschen ist diese Grenze normalerweise mehr als ausreichend.
Aktien, ETFs, Kryptowährungen oder Gold eignen sich nicht für den unmittelbaren Notgroschen. Ihr Wert kann genau dann schwanken, wenn das Geld benötigt wird. Auch Festgeld ist nur bedingt geeignet, weil die vorzeitige Verfügung eingeschränkt sein kann. Mehr zu österreichischen Spar- und Anlagethemen finden Sie in der Kategorie Österreich.
Reserve schrittweise aufbauen
Wer noch keinen Notgroschen hat, muss das Ziel nicht auf einmal erreichen. Ein automatischer Dauerauftrag direkt nach Gehaltseingang macht den Aufbau planbar. Zunächst kann eine kleine Sofortreserve von beispielsweise 1.000 bis 2.000 Euro angestrebt werden. Danach wird sie monatlich bis zum persönlichen Zielbetrag erhöht.
Wird Geld entnommen, sollte die Reserve anschließend wieder aufgefüllt werden. Eine jährliche Prüfung ist sinnvoll, weil Miete, Lebenshaltungskosten und familiäre Verpflichtungen steigen können. Der Notgroschen ist kein statischer Betrag für das ganze Leben.
Fazit
Für viele Haushalte sind drei bis sechs notwendige Monatsausgaben eine brauchbare Größenordnung. Stabilität des Einkommens, Eigentum, Familie und persönliche Risiken können den Bedarf jedoch deutlich verändern. Der ideale Notgroschen ist groß genug, um echte Notfälle abzufangen, aber nicht so groß, dass langfristig zu viel Geld unverzinst oder mit geringer Rendite liegen bleibt.
Quelle: OeNB: Einlagensicherungssystem.
Gold als Inflationsschutz – ist das sinnvoll?
Gold gilt seit Jahrhunderten als Wertspeicher und wird häufig als Schutz vor Inflation beworben. Wenn Geld an Kaufkraft verliert, erscheint ein knappes Edelmetall ohne beliebig vermehrbares Angebot besonders attraktiv. Doch schützt Gold tatsächlich zuverlässig vor steigenden Preisen? Historisch lautet die Antwort: über sehr lange Zeiträume teilweise, in einzelnen Jahren aber keineswegs.
Warum Gold als Inflationsschutz gilt
Gold ist weltweit handelbar, nicht die Verbindlichkeit eines Unternehmens oder Staates und nur begrenzt verfügbar. In Phasen großer Unsicherheit steigt deshalb oft die Nachfrage. Wer einen kleinen Goldanteil hält, kann sein Portfolio um einen Baustein ergänzen, der sich zeitweise anders entwickelt als Aktien oder Anleihen.
Auch Staaten halten Goldreserven. Wie dieses Thema in Österreich eingeordnet wird, zeigt unser Beitrag Österreichs Goldreserven. Für private Anleger gelten jedoch andere Ziele, Kosten und Anlagehorizonte als für eine Zentralbank.
Kurzfristig kein verlässlicher Schutz
Der Goldpreis kann stark schwanken. Steigende Verbraucherpreise führen nicht automatisch zu steigenden Goldkursen. Realzinsen, Wechselkurse, Notenbankpolitik, geopolitische Risiken und Anlegerstimmung beeinflussen die Entwicklung ebenfalls. Gold wirft außerdem weder Zinsen noch Dividenden ab. Der Ertrag entsteht ausschließlich durch einen höheren Verkaufspreis.
Für Anleger im Euroraum kommt hinzu, dass Gold meist in US-Dollar notiert. Ein stärkerer oder schwächerer Euro kann die persönliche Rendite verändern. Wer Gold als garantierten Schutz für die nächste Inflationsphase kauft, setzt daher auf eine unsichere kurzfristige Beziehung.
Physisches Gold verursacht Kosten
Bei Barren und Münzen liegen An- und Verkaufspreis auseinander. Kleine Stückelungen haben häufig einen höheren relativen Aufschlag. Sichere Lagerung im Tresor oder Bankschließfach kostet ebenfalls Geld. Vor einem Kauf sollte geklärt werden, wie Echtheit, Versicherung und späterer Verkauf organisiert sind.
Eine ausgewogene Übersicht liefert die Infoseite Gold – 13 Vor- und Nachteile auf gold-kaufen.biz. Bei Angeboten mit ungewöhnlich hohen Rabatten, verzögerter Lieferung oder angeblich garantierten Gewinnen ist besondere Vorsicht angebracht. Der physische Goldhandel unterliegt nicht derselben laufenden Aufsicht wie klassische Bankprodukte.
Gold-ETCs sind nicht dasselbe wie Gold
Börsengehandelte Goldprodukte lassen sich bequem über ein Depot kaufen und verkaufen. Rechtlich handelt es sich häufig um Schuldverschreibungen und nicht um klassische Investmentfonds. Besicherung, Emittentenrisiko, Kosten und Bedingungen einer möglichen Auslieferung unterscheiden sich. Anleger sollten das Basisinformationsblatt lesen und nicht allein auf den Produktnamen vertrauen.
Weitere wirtschaftliche Einordnungen finden Sie in der Kategorie Analyse. Gold sollte dort wie jeder andere Vermögensbaustein im Zusammenhang mit dem gesamten Portfolio betrachtet werden.
Wie groß sollte der Goldanteil sein?
Eine allgemeingültige Quote gibt es nicht. Ein begrenzter Anteil kann die Diversifikation verbessern, während eine sehr hohe Gewichtung das Depot von einem einzigen, ertragslosen Rohstoff abhängig macht. Vor dem Kauf sollten Notgroschen, Schulden, Anlagehorizont und die Aufteilung auf produktive Vermögenswerte geklärt sein.
Fazit
Gold kann langfristig Kaufkraft bewahren und in Krisen stabilisierend wirken. Es schützt jedoch nicht in jeder Inflationsphase und kann über Jahre deutlich schwanken. Als kleine Beimischung ist es für manche Anleger sinnvoll; als Ersatz für eine breit gestreute Altersvorsorge oder sichere Liquiditätsreserve ist es ungeeignet. Kosten, Lagerung und Produktstruktur verdienen genauso viel Aufmerksamkeit wie der Goldpreis.
Quelle: FMA: Umsicht bei Gold.
Dividendenaktien oder ausschüttende ETFs?
Regelmäßige Ausschüttungen wirken attraktiv: Dividenden können laufende Einnahmen liefern und machen den Anlageerfolg sichtbar. Anleger können dafür einzelne Dividendenaktien auswählen oder einen ausschüttenden ETF kaufen. Beide Wege haben Vor- und Nachteile. Die bessere Lösung hängt davon ab, wie viel Zeit, Fachwissen und Schwankungsrisiko jemand übernehmen möchte.
Dividendenaktien bieten gezielte Auswahl
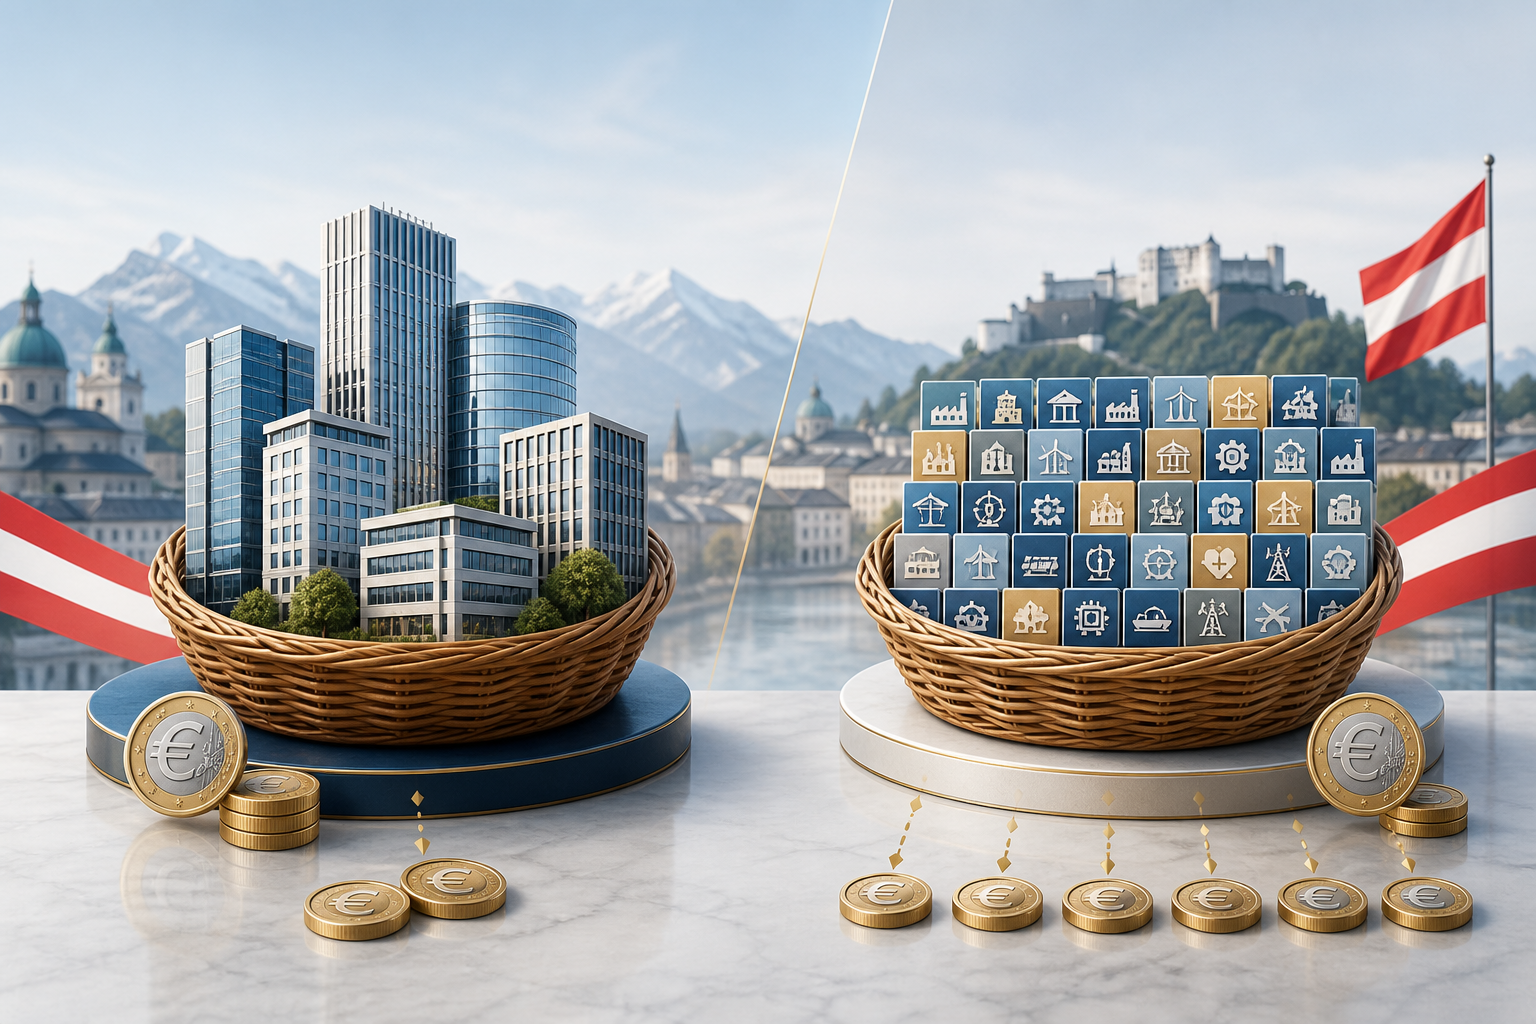
Bei Einzelaktien entscheidet der Anleger selbst, welche Unternehmen ins Depot kommen. Er kann Bilanzen, Geschäftsmodell, Verschuldung und Ausschüttungspolitik prüfen und Firmen meiden, die nicht zur eigenen Strategie passen. Erfolgreiche Unternehmen können ihre Dividende über viele Jahre erhöhen. Zusätzlich besteht die Chance auf Kursgewinne.
Die Kehrseite ist das Konzentrationsrisiko. Selbst ein etabliertes Unternehmen kann die Dividende kürzen oder ganz streichen. Wer nur wenige Titel hält, ist von einzelnen Fehlentscheidungen stark abhängig. Eine hohe Dividendenrendite ist deshalb nicht automatisch ein Qualitätsmerkmal; sie kann auch aus einem stark gefallenen Aktienkurs resultieren.
Ausschüttende ETFs streuen breiter
Ein ausschüttender ETF bündelt viele Unternehmen und überweist die vereinnahmten Dividenden in festgelegten Abständen an die Anleger. Diese breite Streuung reduziert das Risiko, dass die Kürzung eines einzelnen Unternehmens den gesamten Zahlungsstrom dominiert. Außerdem müssen Anleger weniger Geschäftsberichte analysieren und einzelne Positionen laufend überwachen.
Allerdings folgt der ETF starren Indexregeln. Je nach Strategie können bestimmte Branchen oder Regionen übergewichtet sein. Auch ein Dividendenindex kann deutlich schwanken, und die Ausschüttung ist nicht garantiert. Dazu kommen laufende Fondskosten und gegebenenfalls Ordergebühren. Ein grundsätzlicher Einstieg in breit gestreute Fonds findet sich im Beitrag Sollte man ETFs für die Altersvorsorge nutzen?.
Ausschüttung ist nicht gleich Rendite
Am sogenannten Ex-Tag wird die Dividende wirtschaftlich vom Unternehmenswert getrennt; der Aktienkurs fällt theoretisch um den ausgeschütteten Betrag. Dividenden sind daher kein zusätzlicher Bonus neben der Rendite, sondern ein Teil des Gesamtertrags. Entscheidend ist die Summe aus Kursentwicklung und Ausschüttungen nach Kosten und Steuern.
Österreichische Anleger sollten die steuerliche Abwicklung beim Broker beachten. Sowohl Dividenden einzelner Aktien als auch Ausschüttungen und ausschüttungsgleiche Erträge von Fonds können steuerliche Folgen haben. Ein steuereinfacher Broker kann die praktische Abwicklung erleichtern, ersetzt aber nicht die Prüfung des konkreten Produkts.
Welche Lösung passt besser?
Einzelaktien passen eher zu Anlegern, die Unternehmen analysieren, ihr Depot selbst pflegen und ausreichend breit streuen wollen. Ein ausschüttender ETF eignet sich eher für Menschen, die mit wenig Aufwand ein diversifiziertes Portfolio und regelmäßige Zahlungen anstreben. Eine Kombination ist ebenfalls möglich: ein breit gestreuter ETF als Kern und einige sorgfältig ausgewählte Aktien als Ergänzung.
Weitere Beiträge zu Unternehmen und Märkten finden Sie in der Kategorie Analyse. Unabhängig von der Variante sollte eine attraktive Ausschüttung nie wichtiger sein als Geschäftsqualität, Diversifikation und ein zur persönlichen Risikotoleranz passender Aktienanteil.
Fazit
Ausschüttende ETFs bieten meist die einfachere und breiter gestreute Lösung. Dividendenaktien ermöglichen mehr Kontrolle, verlangen aber Analyse und konsequentes Risikomanagement. Wer vor allem regelmäßige Zahlungen wünscht, sollte zusätzlich prüfen, ob er diese tatsächlich benötigt oder ob ein thesaurierendes, breit diversifiziertes Portfolio für den langfristigen Vermögensaufbau effizienter wäre.
Quelle: FMA: Hinweise zur Geldanlage.