Dividendenaktien oder ausschüttende ETFs?
Regelmäßige Ausschüttungen wirken attraktiv: Dividenden können laufende Einnahmen liefern und machen den Anlageerfolg sichtbar. Anleger können dafür einzelne Dividendenaktien auswählen oder einen ausschüttenden ETF kaufen. Beide Wege haben Vor- und Nachteile. Die bessere Lösung hängt davon ab, wie viel Zeit, Fachwissen und Schwankungsrisiko jemand übernehmen möchte.
Dividendenaktien bieten gezielte Auswahl
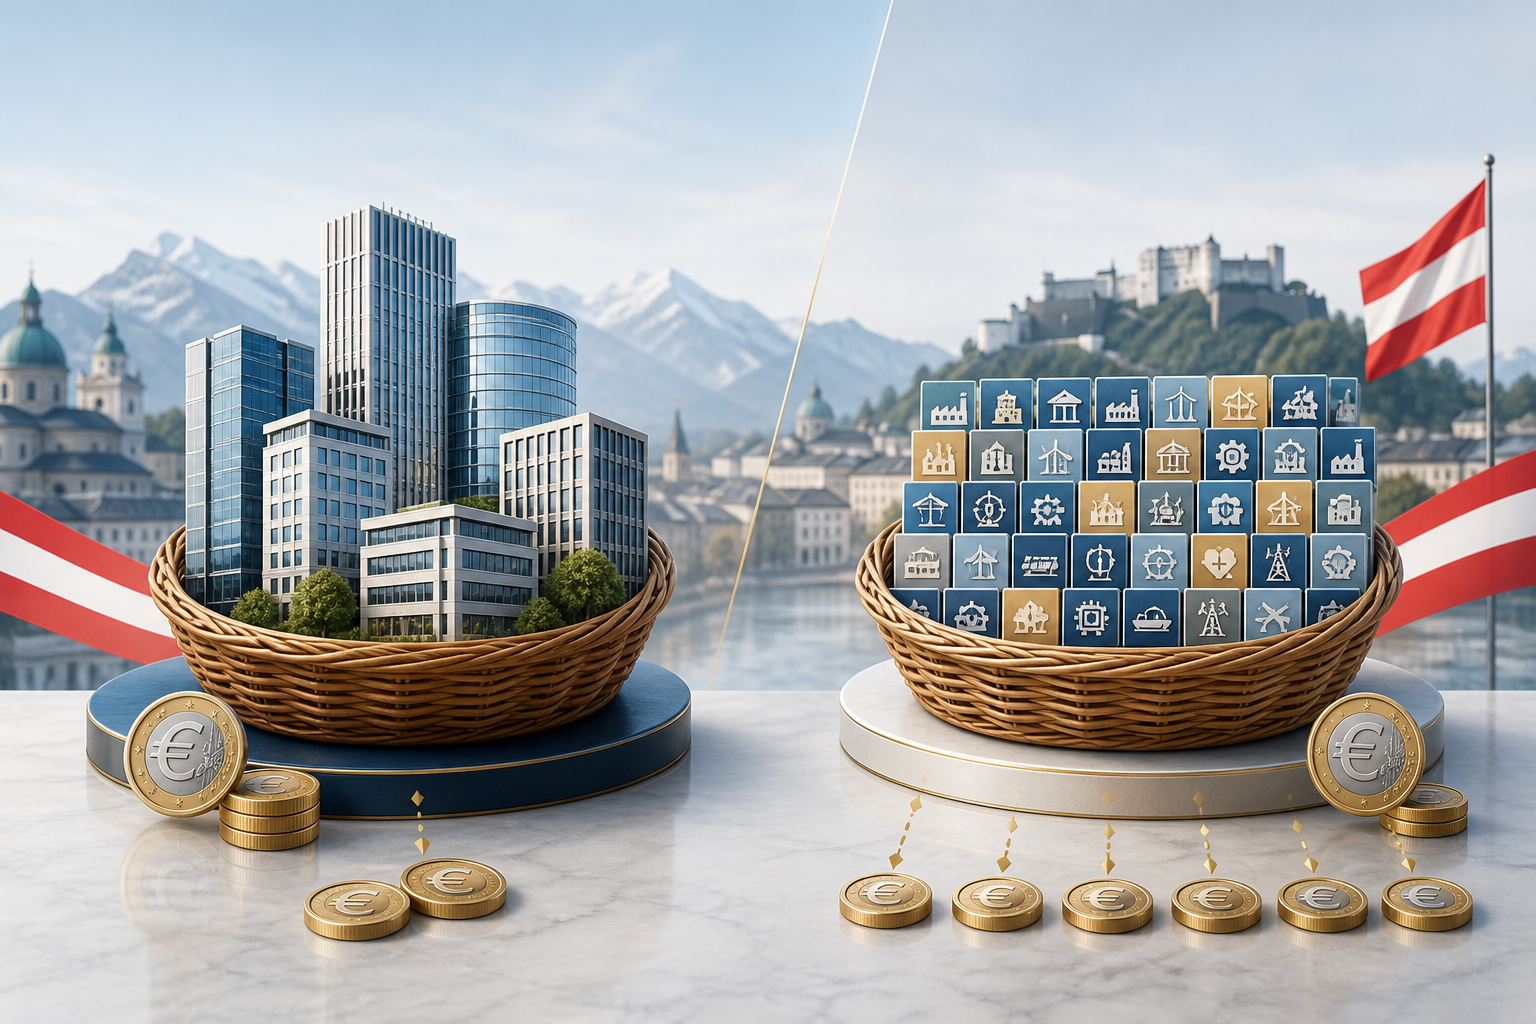
Bei Einzelaktien entscheidet der Anleger selbst, welche Unternehmen ins Depot kommen. Er kann Bilanzen, Geschäftsmodell, Verschuldung und Ausschüttungspolitik prüfen und Firmen meiden, die nicht zur eigenen Strategie passen. Erfolgreiche Unternehmen können ihre Dividende über viele Jahre erhöhen. Zusätzlich besteht die Chance auf Kursgewinne.
Die Kehrseite ist das Konzentrationsrisiko. Selbst ein etabliertes Unternehmen kann die Dividende kürzen oder ganz streichen. Wer nur wenige Titel hält, ist von einzelnen Fehlentscheidungen stark abhängig. Eine hohe Dividendenrendite ist deshalb nicht automatisch ein Qualitätsmerkmal; sie kann auch aus einem stark gefallenen Aktienkurs resultieren.
Ausschüttende ETFs streuen breiter
Ein ausschüttender ETF bündelt viele Unternehmen und überweist die vereinnahmten Dividenden in festgelegten Abständen an die Anleger. Diese breite Streuung reduziert das Risiko, dass die Kürzung eines einzelnen Unternehmens den gesamten Zahlungsstrom dominiert. Außerdem müssen Anleger weniger Geschäftsberichte analysieren und einzelne Positionen laufend überwachen.
Allerdings folgt der ETF starren Indexregeln. Je nach Strategie können bestimmte Branchen oder Regionen übergewichtet sein. Auch ein Dividendenindex kann deutlich schwanken, und die Ausschüttung ist nicht garantiert. Dazu kommen laufende Fondskosten und gegebenenfalls Ordergebühren. Ein grundsätzlicher Einstieg in breit gestreute Fonds findet sich im Beitrag Sollte man ETFs für die Altersvorsorge nutzen?.
Ausschüttung ist nicht gleich Rendite
Am sogenannten Ex-Tag wird die Dividende wirtschaftlich vom Unternehmenswert getrennt; der Aktienkurs fällt theoretisch um den ausgeschütteten Betrag. Dividenden sind daher kein zusätzlicher Bonus neben der Rendite, sondern ein Teil des Gesamtertrags. Entscheidend ist die Summe aus Kursentwicklung und Ausschüttungen nach Kosten und Steuern.
Österreichische Anleger sollten die steuerliche Abwicklung beim Broker beachten. Sowohl Dividenden einzelner Aktien als auch Ausschüttungen und ausschüttungsgleiche Erträge von Fonds können steuerliche Folgen haben. Ein steuereinfacher Broker kann die praktische Abwicklung erleichtern, ersetzt aber nicht die Prüfung des konkreten Produkts.
Welche Lösung passt besser?
Einzelaktien passen eher zu Anlegern, die Unternehmen analysieren, ihr Depot selbst pflegen und ausreichend breit streuen wollen. Ein ausschüttender ETF eignet sich eher für Menschen, die mit wenig Aufwand ein diversifiziertes Portfolio und regelmäßige Zahlungen anstreben. Eine Kombination ist ebenfalls möglich: ein breit gestreuter ETF als Kern und einige sorgfältig ausgewählte Aktien als Ergänzung.
Weitere Beiträge zu Unternehmen und Märkten finden Sie in der Kategorie Analyse. Unabhängig von der Variante sollte eine attraktive Ausschüttung nie wichtiger sein als Geschäftsqualität, Diversifikation und ein zur persönlichen Risikotoleranz passender Aktienanteil.
Fazit
Ausschüttende ETFs bieten meist die einfachere und breiter gestreute Lösung. Dividendenaktien ermöglichen mehr Kontrolle, verlangen aber Analyse und konsequentes Risikomanagement. Wer vor allem regelmäßige Zahlungen wünscht, sollte zusätzlich prüfen, ob er diese tatsächlich benötigt oder ob ein thesaurierendes, breit diversifiziertes Portfolio für den langfristigen Vermögensaufbau effizienter wäre.
Quelle: FMA: Hinweise zur Geldanlage.
Investieren in Zeiten von Krisen
Krisenzeiten verunsichern viele Anleger – sei es durch politische Spannungen, Wirtschaftseinbrüche, hohe Inflation oder weltweite Pandemien. In solchen Phasen dominiert oft das Gefühl, dass Märkte unberechenbar sind und Verluste wahrscheinlicher als Gewinne. Manche Österreicher ohne Finanzpolster geraten gar in ernsthafte Not. Doch gerade in unsicheren Zeiten zeigt sich, wie wichtig eine durchdachte Anlagestrategie ist. Investieren in Krisenzeiten bedeutet nicht, Risiken blind einzugehen, sondern sie aktiv zu managen und Chancen gezielt zu nutzen.
No Panic!
Ein zentrales Prinzip lautet: Nicht panisch reagieren. Wer bei fallenden Kursen überhastet verkauft, realisiert oft Verluste, die sich mittelfristig wieder ausgleichen könnten. Historisch betrachtet haben sich die Kapitalmärkte nach jeder Krise – ob Finanzkrise 2008 oder Pandemie 2020 – früher oder später erholt. Daher ist es für langfristig orientierte Anleger entscheidend, Ruhe zu bewahren und an ihrer Strategie festzuhalten. Wer zudem regelmäßig investiert, etwa durch monatliche Sparpläne, profitiert vom sogenannten Cost-Average-Effekt: In schlechten Marktphasen kauft man günstiger ein, was den Durchschnittspreis der Investition senkt.
Bei unsicherer Marktsituation: Diversifizieren
Gerade in Krisenzeiten ist Diversifikation besonders wichtig. Wer seine Anlagen breit streut – über verschiedene Branchen, Regionen und Anlageklassen hinweg – reduziert das Risiko einzelner Verluste erheblich. Neben Aktien und Anleihen können auch Rohstoffe, Immobilien oder Gold sinnvolle Beimischungen sein, je nach Risikoprofil und Anlagehorizont. Österreichische Anleger profitieren zusätzlich von einem gut regulierten Finanzmarkt und Zugang zu internationalen Produkten, was eine ausgewogene Streuung erleichtert.
…und immer zahlungsfähig bleiben
Ein weiterer Punkt ist die Liquidität. Gerade in unruhigen Zeiten sollten Notgroschen und kurzfristig benötigtes Geld nicht in volatilen Anlagen gebunden sein. Ein Puffer auf einem Tagesgeld- oder Sparkonto bietet Sicherheit und verhindert, dass man in ungünstigen Momenten verkaufen muss. Wer hingegen über ein solides finanzielles Fundament verfügt, kann eine Krise sogar als Einstiegschance nutzen, um zu günstigen Bewertungen in echte Qualitätswerte zu investieren. Wir wünschen dabei viel Erfolg!

Auch wenn Marktanalysen und wirtschaftliche Prognosen in Krisen mit Unsicherheiten behaftet sind, kann eine langfristige Orientierung dabei helfen, den Blick für das Wesentliche nicht zu verlieren. Wichtiger als das perfekte Timing ist meist die richtige Haltung: Disziplin, Geduld und ein klar definierter Plan. Wer emotionale Entscheidungen vermeidet und seine Anlagestrategie regelmäßig überprüft, kann auch in schwierigen Phasen erfolgreich investieren.
Krise = Chance
Zusammengefasst gilt: Krisenzeiten sind keine Zeiten für Stillstand, sondern für umsichtiges Handeln. Sie fordern Anleger, bieten aber auch die Chance, langfristig Vermögen aufzubauen. Wer gut informiert ist, Risiken kennt und seine Finanzen strukturiert angeht, wird auch in turbulenten Märkten handlungsfähig bleiben. Investieren in der Krise ist keine Garantie für schnellen Gewinn – aber ein kluger Schritt in Richtung finanzieller Resilienz.
Wo führt uns die AI noch hin?
Künstliche Intelligenz als Wegweiser für die Finanzwelt von morgen Der KI-Zug rollt – aber wohin?
Künstliche Intelligenz (KI) verändert unsere Welt – und die Finanzbranche steht im Zentrum dieses Wandels. Vom automatisierten Trading über personalisierte Finanzberatung bis hin zur Risikobewertung: KI ist längst mehr als ein Trend. Doch welche Entwicklungen erwarten uns in den kommenden Jahren? Und was bedeutet das für Anleger, Banken und Unternehmen? Wir haben hier einmal ein paar Punkte oder vielleicht Fragen zusammengestellt, die wir nicht vollständig beantworten werden – es ist eine Art Brainstorming.
1. KI als Anlageinstrument: Zwischen Datenflut und Prognosekraft
KI-basierte Algorithmen können in Sekundenbruchteilen Millionen von Datenpunkten analysieren – und daraus Anlageentscheidungen ableiten. Robo-Advisor wie beispielsweise der seit 2014 aktive Quirion (Quirin Privatbank) und KI-Trading-Systeme entwickeln sich rasant weiter. In Zukunft könnten sie nicht nur Trends erkennen, sondern auch makroökonomische Szenarien simulieren.
Frage: Wird der Mensch als Investor überflüssig – oder bleibt er die Kontrollinstanz?
2. Intelligente Finanzberatung: Individuell wie ein Maßanzug
Dank Natural Language Processing und Machine Learning wird Finanzberatung immer stärker personalisiert. KI-Systeme analysieren Verhalten, Präferenzen und Lebenssituationen, um individuelle Finanzstrategien vorzuschlagen – oft in Echtzeit. Banken setzen zunehmend auf hybride Modelle: Mensch und Maschine arbeiten zusammen. Die Integration von AI-Tools in Webseiten ist bereits sehr weit fortgeschritten und geht über das seit längerem bekannte Abarbeiten von Pfaden weit hinaus.
Chancen: Höhere Kundenzufriedenheit, effizientere Betreuung
Risiken: Datenschutz, Transparenz und ethische Fragen
3. Betrugserkennung und Risikomanagement auf neuem Niveau
Cybersecurity, Kreditrisiken, Versicherungsbetrug – KI erkennt Muster, die dem Menschen verborgen bleiben. Mit einer solchen Anomalieerkennung und prädiktiver Analyse wird Risikomanagement präziser und proaktiver.
Ein Zukunftsszenario: Versicherer berechnen Prämien nicht mehr pauschal, sondern in Echtzeit – basierend auf dem Verhalten des Versicherten. Wobei – vielleicht passiert das ja bereits.
4. Makroökonomische Perspektive: KI als Treiber globaler Ungleichgewichte?
Während große Finanzinstitute massiv in KI investieren können, droht kleineren Marktteilnehmern ein Wettbewerbsnachteil. Auch geopolitisch entstehen neue Spannungen: Wer KI in der Finanzwelt dominiert, gewinnt Einfluss auf globale Kapitalflüsse.
Frage für Anleger: Wie lässt sich ethisch in KI-Infrastruktur investieren – ohne unerwünschte Nebeneffekte?
5. Fazit: KI ist kein Ziel – sondern ein Werkzeug
Die Frage „Wo führt uns die AI noch hin?“ lässt sich nur mit einem „Es kommt darauf an“ beantworten. Auf Regulierung (vor allem seitens der EU), auf Ethik, auf die Menschen, die sie einsetzen. Für die Finanzwelt bedeutet das: Die nächsten Jahre sind entscheidend. Wer KI sinnvoll integriert, kann profitieren – ökonomisch wie gesellschaftlich.
Kooperationen mit Universitäten sollen Wirtschaft stärken
Die Verbindung zwischen Wissenschaft und Wirtschaft gilt als einer der wichtigsten Motoren für Innovation und Wettbewerbsfähigkeit. In Österreich gewinnen Kooperationen zwischen Universitäten und Unternehmen zunehmend an Bedeutung, um zukunftsweisende Entwicklungen zu fördern und den Wirtschaftsstandort nachhaltig zu stärken. Von gemeinsamen Forschungsprojekten über Technologietransfer bis hin zur Integration von Studierenden in den Berufsalltag bieten sich vielfältige Möglichkeiten, Synergien zu nutzen.
Vielfalt der Kooperationsmodelle zwischen Hochschulen und Unternehmen
Kooperationen mit Universitäten können in unterschiedlichen Formen stattfinden. Am weitesten verbreitet sind Forschungskooperationen, bei denen Hochschulen und Unternehmen gemeinsam an innovativen Lösungen arbeiten. Diese Projekte ermöglichen einen direkten Transfer von akademischem Wissen in die Praxis und fördern technologische Entwicklungen.
Daneben gibt es Auftragsforschung, bei der Unternehmen gezielt wissenschaftliche Expertisen in Anspruch nehmen. Auch die gemeinsame Nutzung von Laboren und Geräten oder die Einrichtung von praxisnahen Forschungszentren ermöglichen eine enge Zusammenarbeit. Für Unternehmen eröffnen sich dadurch Zugänge zu hochqualifiziertem Fachwissen, während Universitäten praxisrelevante Fragestellungen bearbeiten können.

Wirtschaftlicher Mehrwert durch Wissens- und Technologietransfer
Investitionen in die Zusammenarbeit mit Universitäten zahlen sich für Unternehmen langfristig aus. Die Entwicklung neuer Produkte, Verfahren und Dienstleistungen wird durch den gezielten Einsatz wissenschaftlicher Ressourcen beschleunigt. Gleichzeitig steigert dies die Innovationsfähigkeit der Betriebe und stärkt ihre Wettbewerbsposition – sowohl national als auch international.
Darüber hinaus profitieren auch kleine und mittlere Unternehmen (KMU), die häufig nicht über eigene Forschungsabteilungen verfügen. Durch strategische Partnerschaften mit Hochschulen können sie Zugang zu neuesten wissenschaftlichen Erkenntnissen erhalten, ohne hohe eigene Entwicklungskosten tragen zu müssen. Der Staat fördert solche Kooperationen vielfach durch Förderprogramme und steuerliche Anreize.
Werkstudenten als Brücke zwischen Universität und Wirtschaft
Ein besonders effektiver Weg, Universitäten und Unternehmen miteinander zu verknüpfen, ist die Beschäftigung von Werkstudenten. Diese Studierenden arbeiten neben dem Studium in Unternehmen und bringen aktuelles Wissen sowie frische Perspektiven mit. Gleichzeitig sammeln sie wertvolle Berufserfahrung und können theoretisches Wissen direkt anwenden. Ein Beispiel, von dem man hier lernen kann, ist die sehr erfolgreiche Arbeit der Hochschule Mainz, die langjährige Partnerschaften mit Firmen aus der Region im Rahmen eines Berufsintegrierendes duales Management-Studium unterhält.
Für Unternehmen bietet dies eine flexible Möglichkeit, Nachwuchstalente frühzeitig kennenzulernen und gezielt aufzubauen. Werkstudenten eignen sich hervorragend für projektbezogene Aufgaben oder zur Unterstützung bei Innovationsprozessen. Sie schlagen eine Brücke zwischen akademischer Forschung und unternehmerischer Praxis – eine Win-Win-Situation für beide Seiten.
Erfolgreiche Praxisbeispiele aus Österreich
Zahlreiche österreichische Hochschulen pflegen enge Beziehungen zur Wirtschaft. In technisch geprägten Regionen wie Graz oder Linz haben sich Cluster gebildet, in denen Universitäten, Fachhochschulen und Unternehmen eng zusammenarbeiten. Beispiele sind gemeinsame Forschungsplattformen, Innovationslabore oder interdisziplinäre Studiengänge, die in Abstimmung mit der Industrie entwickelt wurden.
Auch in den Bereichen Biotechnologie, Digitalisierung oder erneuerbare Energien entstehen durch diese Partnerschaften wegweisende Projekte. Unternehmen profitieren von maßgeschneiderten Lösungen, während Studierende praxisnah ausgebildet werden und frühzeitig Karriereperspektiven erhalten. Sehr zielführend sind hier sogenannte Exit-Stipendien, bei denen Absolventen – meist Doktoranden – finanziell bei der Überführung im universitären Umfeld entwickelten Innovationen in den freien Markt unterstützt werden.
Internationale Anbindung und globale Innovationsnetzwerke
Kooperationen mit internationalen Universitäten erweitern den Horizont österreichischer Betriebe zusätzlich. Sie bieten Zugang zu globalen Forschungsnetzwerken, erleichtern den Wissenstransfer und fördern den Austausch von Fachkräften. Österreichische Unternehmen, die international agieren, können sich so an internationalen Standards orientieren und sich auf globalen Märkten behaupten.
Zudem ermöglichen solche Partnerschaften den Vergleich und die Übernahme bewährter Modelle aus dem Ausland. Der internationale Austausch fördert kreatives Denken und führt häufig zu Innovationen, die über den lokalen Markt hinaus Wirkung entfalten.
Zukunftspotenzial gezielt nutzen
Damit Kooperationen zwischen Universitäten und Unternehmen ihr volles Potenzial entfalten können, bedarf es eines strategischen Rahmens. Wichtig sind transparente Prozesse, verlässliche rechtliche Bedingungen und eine klare Zielorientierung. Auch eine stärkere Sichtbarkeit erfolgreicher Beispiele kann dazu beitragen, weitere Unternehmen für eine Zusammenarbeit zu motivieren.
Gleichzeitig sollten Studierende durch mehr Praxisangebote, wie Praktika oder Werkstudentenstellen, noch intensiver in Unternehmen eingebunden werden. So entsteht ein nachhaltiges Innovationssystem, das nicht nur technologischen Fortschritt ermöglicht, sondern auch zur Fachkräftesicherung beiträgt.
Fazit: Gemeinsame Stärke für Österreichs Zukunft
Kooperationen mit Universitäten sind ein wesentlicher Faktor für die Zukunftsfähigkeit der österreichischen Wirtschaft. Sie ermöglichen Innovation, sichern Fachkräfte und fördern den internationalen Wettbewerb. Durch den Ausbau dieser Partnerschaften – sei es über gemeinsame Forschung, Technologietransfer oder die Beschäftigung von Werkstudenten – kann Österreich seine wirtschaftliche Stärke weiter ausbauen und aktiv die Herausforderungen der Zukunft gestalten.
Luxemburger Bankensektor wächst
Allen Unkenrufen über das Ende des klassischen Bankenmarktes zum Trotz gibt es in der EU noch Finanzplätze, die auch unter Coronabedingungen weiter wachsen. Das beste Beispiel hierfür ist der Standort Luxemburg, und hier lassen sich gleich mehrere Trends identifizieren, die musterhaft in der Entwicklung aufgegfriffen wurden und werden. Und das mit einigem Erfolg – etwa 51.000 Beschäftigungsverhältnisse im weiteren Finanzsektor sprechen für sich, hiervon etwa die Hälfte bei Banken im klassischen Sinne, die restlichen im Komplex Fondwirtschaft, Versicherungen und ergänzende Dienstleistungen (Stand 2019, Quelle: https://www.upside-recruitment.eu/de/).
Fokussierung, Clustering, Nachhaltigkeit, Digitalisierung
Um zu den „Megatrends“ zu kommen: Hier lassen sich vier erkennen, die zum Teil bereits seit Jahrzehnten bestehen.
- Fokussierung – Luxemburg hat seit den 1980er-Jahren systematisch auf die Entwicklung von Portfolios vermögender Privatanleger (Wealth Management) auf der einen Seite, innovativer und seinerzeit erst aufkommender Fondprodukte (etwa im Real Estate Bereich) gesetzt. In beiden Bereichen wurden steuerliche Vorteile bewusst eingesetzt, nicht immer legal, wobei sich das Problem der Steuerhinterziehung bzw. -vermeidung im Zuge der europäischen Integration entschärft hat. Nachdem hier eine Art „kritische Masse“ erzeugt war, setzte eine Eigendynamik ein die dazu führte, dass alle relevanten Finanzakteure in Luxemburg präsent wurden. Getrieben wurde dies in der Endphase auch durch das nun bereits entstandene Talentreservoir.
- Clustering – Mit der Fokussierung verbunden konzentrierten insbesonders Großbanken ihre entsprechenden Abteilungen gezielt in Luxemburg bzw. übernahmen oder gründeten eigene Bankhäuser (so eine Lizenz notwendig war) oder Fondsstrukturen.
- Nachhaltigkeit – Ein sehr aktueller Trend ist die Einstufung von Anlagemöglichkeiten als nachhaltig. Immer mehr institutionelle Anlager, aber selbst private Investoren legen hierauf Wert, (teil-)staatliche Investoren sind mitunter sogar gesetztlich dazu verpflichtet, einen gewissen Prozentsatz ihres Portfolios (oder komplette) entsprechend zu investieren.
- Digitalisierung – Luxemburg hat erkannt, dass eine zeitgemäße Breitbandinfrastruktur das A und O der Digitalisierung ist und liegt hier verglichen mit den deutschen oder britischen Wettbewerbern weit vorne.
Positive Aussichten
Nahezu alle Megatrends werden sich auch und gerade unter Coronabedingungen weiter fortsetzen. Luxemburg hat in diesem Zusammenhang ausgezeichnete Standortbedingungen und ein Momentum aufgenommen – gemäß „The trend is your friend“ – das es vermuten lässt, dass sich diese Entwicklung für die 2020er Jahre fortsetzen wird.
Ursachen für die griechische Staatsschuldenkrise
 Regierende auf der ganzen Welt fürchten, dass Griechenland demnächst seine Schulden nicht mehr zurückzahlen kann. Es besteht die Gefahr, dass andere Länder diesem Konkurs folgen würden. Das Problem ist den Politikern klar – zu hohe Staatsschulden und die Lösung lautet – Reduktionen der Defizite. Wir machen uns auf der Suche nach den Ursachen der griechischen Finanzkrise. Einige stecken in das Verhalten von Regierungen und Institutionen, die sog. innergriechischen Ursachen, andere sind auf Geschehnisse im Bereich der EU selbst zurückführen.
Hohe Staatsausgaben
Griechenland betreibt eine überdurchschnittlich expansive Haushalts- und Wirtschaftspolitik und verfügt über einen überdimensionierten und ineffizienten Staatsapparat. Dank der Vetternwirtschaft früherer Regierungen arbeiten über ein Viertel der griechischen Beschäftigten im öffentlichen Dienst. Außerdem geht der überdurchschnittliche Konsum nur mit unterdurchschnittlichen Investitionen einher.
 Griechenland hat hohe Militärausgaben. Wegen der Spannungen mit der Türkei sind diese bezogen auf das BIP größer als die der anderen EU-Länder. Auch die Truppenstärke ist überproportional hoch. Rüstungsgüter wurden insbesondere in den USA, Deutschland, Frankreich, den Niederlanden und Russland gekauft.
Geringe internationale Wettbewerbsfähigkeit
Bis zur Wirtschaftskrise hat sich das Pro-Kopf-Einkommen des Landes fast verdreifacht. Die Löhne im privaten und öffentlichen Bereich wurden bis zu 15 Prozent erhöht und die Lohnstückkosten steigen in den letzten Jahren enorm. Der Lebensstandard der Griechen ist zu hoch und entsprich bei Weitem nicht der Produktivität. Griechenlands Wirtschaft verliert dadurch an internationaler Wettbewerbsfähigkeit.
Finanzen
Griechenlands Schuldenkrise wurde jahrelang verschleiert, indem man Wirtschaftsdaten bzw. Statistiken schönte bzw. verfälschte. Das hängt auch mit den innergriechischen Strukturen zusammen. Das ist ein großes Problem, weil die Regierung ihre Finanzen nicht im Griff hat. Es gelingt ihr nicht, Einnahmen und Ausgaben richtig zu planen, zu überwachen und vorherzusagen. Bis heute gibt es keine funktionierenden Finanzbehörden, zumindest nicht im westeuropäischen Sinne.
Geringe Steuereinnahmen
Griechenland hatte in den Jahren vor der Krise einige Steuern gesenkt, was zu einer Verringerung der Staatseinnahmen führte.
Steuerhinterziehung
Die Steuermoral ist eine der großen Krankheiten des Landes. Keine Regierung hat es bisher geschafft, die Steuerhinterziehung effektiv zu bekämpfen.
Schattenwirtschaft
Griechenland lässt eine überdurchschnittlich große Schattenwirtschaft von geschätzten 40 Prozent des BIP zu. Geschätzt gehen dem griechischen Staat so jährlich mehr als 30 Milliarden Euro Steuereinnahmen flöten. Das ist ein europäischer Spitzenwert. Obwohl alleine die Eindämmung der Steuerhinterziehung einen Haushaltsüberschuss erzeugen würde und damit die griechische Finanzkrise hätte verhindern können, wurden die steuerpflichtigen Bürger von den Finanzbehörden nicht intensiver kontrolliert.
Korruption
Ungenügende Kontrollmechanismen bei Auftragsvergaben des Staates ermöglichten Korruption. Große und intransparente Projekte wurden initiiert und nur teilweise realisiert. In ihrem jüngsten Bericht von 2012 stellt „Transparency international“ fest, dass Griechenland beim Korruptionsindex (Corruption Perception Index, CPI) von Platz 78 auf Platz 94 von insgesamt 174 Ländern abgerutscht ist und damit innerhalb der EU-Länder den letzten Platz einnimmt, d.h. Griechenland hat die höchste Korruptionsrate in der EU.
Mangelnde Kontrollmechanismen seitens der EU
Die unsolide Fiskalpolitik Griechenlands und die unzureichenden Sanktionsmechanismen bei Vertragsverletzungen seitens der EU erhöhen das Risiko einer Finanzkrise in der Währungsunion. Die EU-Behörden haben trotz frühzeitiger Kenntnis der wirtschaftlich kritischen Lage von Griechenland über Jahre hinweg weder in wirksamer Weise das Verfehlen der Kriterien thematisiert, noch Gegenmaßnahmen getroffen. Bei den vertragswidrigen Abweichungen der griechischen Fiskalpolitik könnten die EU-Institutionen kaum direkt in die Fiskal- und Haushaltspolitik eingreifen.
Fazit: Typisch griechische Probleme
Die regelmäßigen Haushaltsdefizite führten zu einer stetigen Erhöhung der Staatsverschuldung, diese wiederum zu immer ungünstigeren Kreditkonditionen, zu denen Gläubiger noch bereit waren, frisches Geld zu verleihen. Sowohl die zunehmende Staatsverschuldung (Tilgungslasten) als auch die steigenden Zinsen belasteten den griechischen Staatshaushalt. Als die Leistungsfähigkeit der griechischen Wirtschaft und die Staatsverschuldung durch die Rating-Agenturen immer schlechter bewertet wurden, beschleunigte sich die Entwicklung hin zu immer höheren Kapitalkosten.