Gold als Inflationsschutz – ist das sinnvoll?
Gold gilt seit Jahrhunderten als Wertspeicher und wird häufig als Schutz vor Inflation beworben. Wenn Geld an Kaufkraft verliert, erscheint ein knappes Edelmetall ohne beliebig vermehrbares Angebot besonders attraktiv. Doch schützt Gold tatsächlich zuverlässig vor steigenden Preisen? Historisch lautet die Antwort: über sehr lange Zeiträume teilweise, in einzelnen Jahren aber keineswegs.
Warum Gold als Inflationsschutz gilt
Gold ist weltweit handelbar, nicht die Verbindlichkeit eines Unternehmens oder Staates und nur begrenzt verfügbar. In Phasen großer Unsicherheit steigt deshalb oft die Nachfrage. Wer einen kleinen Goldanteil hält, kann sein Portfolio um einen Baustein ergänzen, der sich zeitweise anders entwickelt als Aktien oder Anleihen.
Auch Staaten halten Goldreserven. Wie dieses Thema in Österreich eingeordnet wird, zeigt unser Beitrag Österreichs Goldreserven. Für private Anleger gelten jedoch andere Ziele, Kosten und Anlagehorizonte als für eine Zentralbank.
Kurzfristig kein verlässlicher Schutz
Der Goldpreis kann stark schwanken. Steigende Verbraucherpreise führen nicht automatisch zu steigenden Goldkursen. Realzinsen, Wechselkurse, Notenbankpolitik, geopolitische Risiken und Anlegerstimmung beeinflussen die Entwicklung ebenfalls. Gold wirft außerdem weder Zinsen noch Dividenden ab. Der Ertrag entsteht ausschließlich durch einen höheren Verkaufspreis.
Für Anleger im Euroraum kommt hinzu, dass Gold meist in US-Dollar notiert. Ein stärkerer oder schwächerer Euro kann die persönliche Rendite verändern. Wer Gold als garantierten Schutz für die nächste Inflationsphase kauft, setzt daher auf eine unsichere kurzfristige Beziehung.
Physisches Gold verursacht Kosten
Bei Barren und Münzen liegen An- und Verkaufspreis auseinander. Kleine Stückelungen haben häufig einen höheren relativen Aufschlag. Sichere Lagerung im Tresor oder Bankschließfach kostet ebenfalls Geld. Vor einem Kauf sollte geklärt werden, wie Echtheit, Versicherung und späterer Verkauf organisiert sind.
Eine ausgewogene Übersicht liefert die Infoseite Gold – 13 Vor- und Nachteile auf gold-kaufen.biz. Bei Angeboten mit ungewöhnlich hohen Rabatten, verzögerter Lieferung oder angeblich garantierten Gewinnen ist besondere Vorsicht angebracht. Der physische Goldhandel unterliegt nicht derselben laufenden Aufsicht wie klassische Bankprodukte.
Gold-ETCs sind nicht dasselbe wie Gold
Börsengehandelte Goldprodukte lassen sich bequem über ein Depot kaufen und verkaufen. Rechtlich handelt es sich häufig um Schuldverschreibungen und nicht um klassische Investmentfonds. Besicherung, Emittentenrisiko, Kosten und Bedingungen einer möglichen Auslieferung unterscheiden sich. Anleger sollten das Basisinformationsblatt lesen und nicht allein auf den Produktnamen vertrauen.
Weitere wirtschaftliche Einordnungen finden Sie in der Kategorie Analyse. Gold sollte dort wie jeder andere Vermögensbaustein im Zusammenhang mit dem gesamten Portfolio betrachtet werden.
Wie groß sollte der Goldanteil sein?
Eine allgemeingültige Quote gibt es nicht. Ein begrenzter Anteil kann die Diversifikation verbessern, während eine sehr hohe Gewichtung das Depot von einem einzigen, ertragslosen Rohstoff abhängig macht. Vor dem Kauf sollten Notgroschen, Schulden, Anlagehorizont und die Aufteilung auf produktive Vermögenswerte geklärt sein.
Fazit
Gold kann langfristig Kaufkraft bewahren und in Krisen stabilisierend wirken. Es schützt jedoch nicht in jeder Inflationsphase und kann über Jahre deutlich schwanken. Als kleine Beimischung ist es für manche Anleger sinnvoll; als Ersatz für eine breit gestreute Altersvorsorge oder sichere Liquiditätsreserve ist es ungeeignet. Kosten, Lagerung und Produktstruktur verdienen genauso viel Aufmerksamkeit wie der Goldpreis.
Quelle: FMA: Umsicht bei Gold.
Dividendenaktien oder ausschüttende ETFs?
Regelmäßige Ausschüttungen wirken attraktiv: Dividenden können laufende Einnahmen liefern und machen den Anlageerfolg sichtbar. Anleger können dafür einzelne Dividendenaktien auswählen oder einen ausschüttenden ETF kaufen. Beide Wege haben Vor- und Nachteile. Die bessere Lösung hängt davon ab, wie viel Zeit, Fachwissen und Schwankungsrisiko jemand übernehmen möchte.
Dividendenaktien bieten gezielte Auswahl
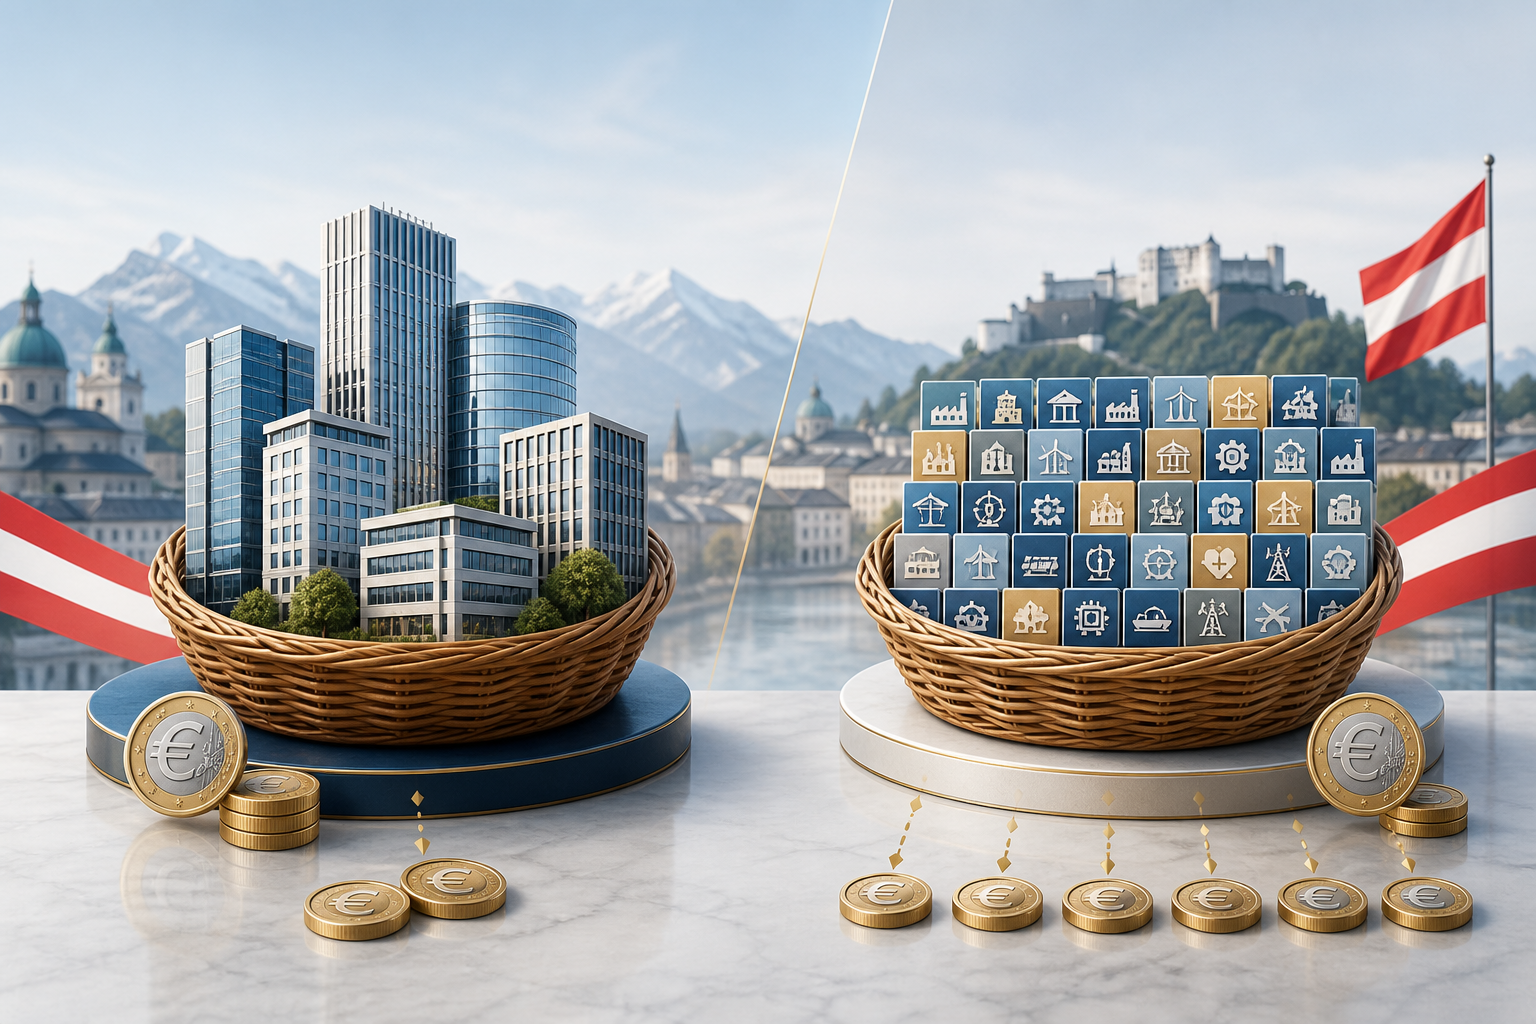
Bei Einzelaktien entscheidet der Anleger selbst, welche Unternehmen ins Depot kommen. Er kann Bilanzen, Geschäftsmodell, Verschuldung und Ausschüttungspolitik prüfen und Firmen meiden, die nicht zur eigenen Strategie passen. Erfolgreiche Unternehmen können ihre Dividende über viele Jahre erhöhen. Zusätzlich besteht die Chance auf Kursgewinne.
Die Kehrseite ist das Konzentrationsrisiko. Selbst ein etabliertes Unternehmen kann die Dividende kürzen oder ganz streichen. Wer nur wenige Titel hält, ist von einzelnen Fehlentscheidungen stark abhängig. Eine hohe Dividendenrendite ist deshalb nicht automatisch ein Qualitätsmerkmal; sie kann auch aus einem stark gefallenen Aktienkurs resultieren.
Ausschüttende ETFs streuen breiter
Ein ausschüttender ETF bündelt viele Unternehmen und überweist die vereinnahmten Dividenden in festgelegten Abständen an die Anleger. Diese breite Streuung reduziert das Risiko, dass die Kürzung eines einzelnen Unternehmens den gesamten Zahlungsstrom dominiert. Außerdem müssen Anleger weniger Geschäftsberichte analysieren und einzelne Positionen laufend überwachen.
Allerdings folgt der ETF starren Indexregeln. Je nach Strategie können bestimmte Branchen oder Regionen übergewichtet sein. Auch ein Dividendenindex kann deutlich schwanken, und die Ausschüttung ist nicht garantiert. Dazu kommen laufende Fondskosten und gegebenenfalls Ordergebühren. Ein grundsätzlicher Einstieg in breit gestreute Fonds findet sich im Beitrag Sollte man ETFs für die Altersvorsorge nutzen?.
Ausschüttung ist nicht gleich Rendite
Am sogenannten Ex-Tag wird die Dividende wirtschaftlich vom Unternehmenswert getrennt; der Aktienkurs fällt theoretisch um den ausgeschütteten Betrag. Dividenden sind daher kein zusätzlicher Bonus neben der Rendite, sondern ein Teil des Gesamtertrags. Entscheidend ist die Summe aus Kursentwicklung und Ausschüttungen nach Kosten und Steuern.
Österreichische Anleger sollten die steuerliche Abwicklung beim Broker beachten. Sowohl Dividenden einzelner Aktien als auch Ausschüttungen und ausschüttungsgleiche Erträge von Fonds können steuerliche Folgen haben. Ein steuereinfacher Broker kann die praktische Abwicklung erleichtern, ersetzt aber nicht die Prüfung des konkreten Produkts.
Welche Lösung passt besser?
Einzelaktien passen eher zu Anlegern, die Unternehmen analysieren, ihr Depot selbst pflegen und ausreichend breit streuen wollen. Ein ausschüttender ETF eignet sich eher für Menschen, die mit wenig Aufwand ein diversifiziertes Portfolio und regelmäßige Zahlungen anstreben. Eine Kombination ist ebenfalls möglich: ein breit gestreuter ETF als Kern und einige sorgfältig ausgewählte Aktien als Ergänzung.
Weitere Beiträge zu Unternehmen und Märkten finden Sie in der Kategorie Analyse. Unabhängig von der Variante sollte eine attraktive Ausschüttung nie wichtiger sein als Geschäftsqualität, Diversifikation und ein zur persönlichen Risikotoleranz passender Aktienanteil.
Fazit
Ausschüttende ETFs bieten meist die einfachere und breiter gestreute Lösung. Dividendenaktien ermöglichen mehr Kontrolle, verlangen aber Analyse und konsequentes Risikomanagement. Wer vor allem regelmäßige Zahlungen wünscht, sollte zusätzlich prüfen, ob er diese tatsächlich benötigt oder ob ein thesaurierendes, breit diversifiziertes Portfolio für den langfristigen Vermögensaufbau effizienter wäre.
Quelle: FMA: Hinweise zur Geldanlage.
Höhere Zinsen – wie handeln?
Höhere Zinsen verändern die Spielregeln für Sparer, Anleger und Kreditnehmer. Geld auf dem Konto bringt wieder Erträge, Anleihen werden interessanter und Finanzierungen bleiben teurer als in der früheren Nullzinsphase. Trotzdem ist hektisches Umschichten selten eine gute Idee. Entscheidend ist, welche Funktion das Geld im eigenen Finanzplan erfüllen soll.
Zinsniveau richtig einordnen
Die Europäische Zentralbank beließ ihre drei Leitzinsen im Juli 2026 unverändert. Der Einlagenzins liegt bei 2,25 Prozent, der Hauptrefinanzierungssatz bei 2,40 Prozent und die Spitzenrefinanzierungsfazilität bei 2,65 Prozent. Die EZB betont zugleich, dass weitere Entscheidungen von Inflation und Wirtschaftsdaten abhängen. Eine verlässliche Prognose für den nächsten Zinsschritt gibt es daher nicht.
Für Privatanleger bedeutet das: Nicht auf den perfekten Zinsgipfel warten. Sinnvoller ist es, bestehende Konten, Kredite und Wertpapierpositionen nüchtern zu prüfen. Schon kleine Unterschiede bei Spar- oder Kreditzinsen können sich über mehrere Jahre deutlich bemerkbar machen.
Tagesgeld und Festgeld neu vergleichen
Der Notgroschen gehört weiterhin auf ein täglich verfügbares Konto. Bei höheren Zinsen lohnt sich jedoch ein Vergleich, denn nicht jede Bank gibt das Zinsniveau gleichermaßen an ihre Kunden weiter. Lockangebote sollten dabei nicht nur nach dem beworbenen Zinssatz beurteilt werden. Wichtig sind auch Laufzeit, Bedingungen nach dem Aktionszeitraum und Einlagensicherung.
Geld, das in den kommenden Monaten sicher benötigt wird, kann teilweise als Festgeld angelegt werden. Eine Staffelung auf mehrere Laufzeiten verhindert, dass der gesamte Betrag lange gebunden ist. Wer alle Ersparnisse wegen eines attraktiven Zinses fixiert, verliert dagegen Flexibilität.
Anleihen werden wieder interessanter
Steigende Renditen machen Staats- und Unternehmensanleihen wieder zu einer echten Alternative im Portfolio. Dabei gilt: Bestehende Anleihen mit niedriger Verzinsung können bei steigenden Marktzinsen an Wert verlieren. Neu gekaufte Papiere bieten dafür häufig höhere laufende Erträge.
Entscheidend sind Laufzeit und Bonität. Kurze Laufzeiten reagieren meist weniger empfindlich auf weitere Zinsänderungen. Höhere Renditen bei schwachen Schuldnern sind kein Geschenk, sondern eine Entschädigung für höheres Ausfallrisiko. Für viele Anleger kann ein breit gestreuter Anleihen-ETF einfacher sein als die Auswahl einzelner Papiere.
Aktien nicht vorschnell verkaufen
Höhere Zinsen können Aktien belasten, weil Kredite teurer werden und zukünftige Gewinne stärker abgezinst werden. Besonders hoch bewertete Wachstumsunternehmen reagieren häufig empfindlich. Das bedeutet aber nicht, dass ein langfristiges Aktienportfolio aufgelöst werden sollte.
Solide Unternehmen mit stabilen Bilanzen, Preissetzungsmacht und verlässlichen Zahlungsströmen kommen mit einem höheren Zinsniveau oft besser zurecht. Eine breite Streuung bleibt wichtiger als der Versuch, kurzfristige Gewinner einer Zinsentscheidung vorherzusagen. Wer regelmäßig investiert, sollte den Sparplan nur wegen einzelner Notenbanksitzungen nicht stoppen.
Kredite und Immobilienfinanzierung prüfen
Kreditnehmer sollten variable Verzinsungen, Restlaufzeit und mögliche Sondertilgungen kontrollieren. Laut Oesterreichischer Nationalbank lagen neue variable Wohnbaukredite Ende 2025 im Durchschnitt bei 3,21 Prozent, Fixzinsen bei rund 3,42 Prozent. Ob eine Fixierung oder Sondertilgung sinnvoll ist, hängt dennoch vom konkreten Vertrag, den Nebenkosten und der eigenen finanziellen Reserve ab.
Vor einer Umschuldung müssen Bearbeitungsgebühren, Grundbuchkosten und mögliche Pönalen berücksichtigt werden. Eine niedrigere Monatsrate allein sagt noch nichts darüber aus, ob ein neues Angebot insgesamt günstiger ist.
Fazit: Zinsen als Teil des Gesamtplans betrachten
Höhere Zinsen schaffen Chancen für Sparer und Anleiheanleger, erhöhen aber gleichzeitig die Finanzierungskosten. Der vernünftige Weg besteht nicht in einer großen Wette auf den nächsten EZB-Schritt, sondern in einer sauberen Aufteilung: Liquiditätsreserve verzinsen, sichere Anlagebeträge nach Laufzeiten staffeln, Aktien breit streuen und teure Kredite gezielt prüfen.
Wer diese Bausteine regelmäßig kontrolliert, kann auf Zinsänderungen reagieren, ohne jedem Marktgerücht hinterherzulaufen. Maßgeblich bleiben Anlageziel, Zeithorizont und persönliche Risikotoleranz.
Quellen: EZB-Zinsentscheidung vom 23. Juli 2026; OeNB: Zinssätze und Wechselkurse; OeNB: Wohnbaukredite und Fixzinsen.
Sollte man ETFs für die Altersvorsorge nutzen?
ETFs gelten als einfache und kostengünstige Möglichkeit, langfristig Vermögen aufzubauen. Gerade bei der Altersvorsorge klingt das attraktiv: regelmäßig investieren, breit streuen und über viele Jahre vom Wachstum der Kapitalmärkte profitieren. Doch sind ETFs für die Altersvorsorge wirklich geeignet? Für Anleger in Österreich lautet die kurze Antwort: häufig ja – aber nur, wenn Strategie, Risiko und steuerliche Behandlung zusammenpassen.
Warum ETFs zur langfristigen Vorsorge passen können
Ein ETF bildet meist einen Börsenindex wie den MSCI World oder den FTSE All-World nach. Mit nur einem Produkt lässt sich das Geld dadurch auf Hunderte oder sogar Tausende Unternehmen verteilen. Diese breite Streuung reduziert das Risiko, das bei einzelnen Aktien besonders hoch ist.
Ein weiterer Vorteil sind die vergleichsweise niedrigen laufenden Kosten. Während aktiv verwaltete Fonds häufig höhere Verwaltungsgebühren verlangen, liegen die jährlichen Kosten vieler ETFs deutlich darunter. Über einen Anlagezeitraum von 20, 30 oder 40 Jahren kann dieser Unterschied einen erheblichen Teil des Endvermögens ausmachen.
Langfristig investieren heißt Kursschwankungen aushalten
ETFs sind keine sichere Spareinlage. Wer in Aktien-ETFs investiert, muss mit deutlichen Schwankungen rechnen. In Börsenkrisen können selbst breit gestreute Portfolios vorübergehend 30 Prozent oder mehr verlieren. Problematisch wird das vor allem dann, wenn das Geld genau in einer solchen Phase benötigt wird.
Für die Altersvorsorge ist deshalb ein langer Anlagehorizont entscheidend. Je mehr Zeit bis zum Ruhestand bleibt, desto eher können sich schwache Marktphasen wieder ausgleichen. Kurz vor dem geplanten Entnahmebeginn sollte das Risiko schrittweise reduziert werden – beispielsweise durch eine wachsende Beimischung von Tagesgeld, Festgeld oder hochwertigen Anleihen.
Sparplan, Notgroschen und passende Aufteilung
Ein ETF-Sparplan ermöglicht regelmäßige Einzahlungen schon mit überschaubaren Beträgen. Dabei werden bei niedrigen Kursen mehr und bei hohen Kursen weniger Anteile gekauft. Wichtiger als der perfekte Einstiegszeitpunkt ist meist, konsequent zu sparen und die Rate an steigende Einkommen anzupassen.
Bevor Geld langfristig gebunden wird, sollte jedoch ein ausreichend großer Notgroschen vorhanden sein. So muss der ETF in einer schlechten Börsenphase nicht verkauft werden, wenn eine Reparatur oder unerwartete Rechnung anfällt. Auch die Aktienquote muss zur persönlichen Risikobereitschaft passen. Wer bei Kursverlusten nervös verkauft, ist mit einer etwas defensiveren Aufteilung oft besser beraten.
Steuern in Österreich nicht unterschätzen
In Österreich unterliegen Erträge aus Wertpapieren grundsätzlich der Kapitalertragsteuer. Bei Fonds und ETFs können neben Ausschüttungen auch sogenannte ausschüttungsgleiche Erträge steuerlich relevant sein. Deshalb sollten österreichische Anleger darauf achten, einen steuereinfachen Broker und möglichst einen in Österreich gemeldeten Fonds zu verwenden. Bei einem steuereinfachen Anbieter wird die Steuer in der Regel automatisch berechnet und abgeführt.
Die steuerliche Behandlung kann die tatsächliche Rendite beeinflussen. Vor dem Kauf lohnt sich daher ein Blick auf Fondsdomizil, Meldefondsstatus, laufende Kosten und die Frage, ob der ETF ausschüttet oder Erträge wiederveranlagt.
Fazit: Sinnvoll, aber kein Selbstläufer
ETFs können ein starker Baustein der privaten Altersvorsorge sein. Sie verbinden breite Streuung, niedrige Kosten und einen einfachen Sparprozess. Eine Garantie für Gewinne gibt es jedoch nicht. Entscheidend sind ein langer Zeithorizont, ein ausreichend großer Sicherheitspolster und eine Aktienquote, die auch in turbulenten Börsenphasen durchgehalten wird.
Wer früh beginnt, regelmäßig investiert und das Risiko vor dem Ruhestand kontrolliert reduziert, kann mit ETFs langfristig Vermögen aufbauen. Sie ersetzen weder die gesetzliche Pension noch eine individuelle Finanzplanung, können die persönliche Vorsorgelücke aber sinnvoll verkleinern.
Investieren in Zeiten von Krisen
Krisenzeiten verunsichern viele Anleger – sei es durch politische Spannungen, Wirtschaftseinbrüche, hohe Inflation oder weltweite Pandemien. In solchen Phasen dominiert oft das Gefühl, dass Märkte unberechenbar sind und Verluste wahrscheinlicher als Gewinne. Manche Österreicher ohne Finanzpolster geraten gar in ernsthafte Not. Doch gerade in unsicheren Zeiten zeigt sich, wie wichtig eine durchdachte Anlagestrategie ist. Investieren in Krisenzeiten bedeutet nicht, Risiken blind einzugehen, sondern sie aktiv zu managen und Chancen gezielt zu nutzen.
No Panic!
Ein zentrales Prinzip lautet: Nicht panisch reagieren. Wer bei fallenden Kursen überhastet verkauft, realisiert oft Verluste, die sich mittelfristig wieder ausgleichen könnten. Historisch betrachtet haben sich die Kapitalmärkte nach jeder Krise – ob Finanzkrise 2008 oder Pandemie 2020 – früher oder später erholt. Daher ist es für langfristig orientierte Anleger entscheidend, Ruhe zu bewahren und an ihrer Strategie festzuhalten. Wer zudem regelmäßig investiert, etwa durch monatliche Sparpläne, profitiert vom sogenannten Cost-Average-Effekt: In schlechten Marktphasen kauft man günstiger ein, was den Durchschnittspreis der Investition senkt.
Bei unsicherer Marktsituation: Diversifizieren
Gerade in Krisenzeiten ist Diversifikation besonders wichtig. Wer seine Anlagen breit streut – über verschiedene Branchen, Regionen und Anlageklassen hinweg – reduziert das Risiko einzelner Verluste erheblich. Neben Aktien und Anleihen können auch Rohstoffe, Immobilien oder Gold sinnvolle Beimischungen sein, je nach Risikoprofil und Anlagehorizont. Österreichische Anleger profitieren zusätzlich von einem gut regulierten Finanzmarkt und Zugang zu internationalen Produkten, was eine ausgewogene Streuung erleichtert.
…und immer zahlungsfähig bleiben
Ein weiterer Punkt ist die Liquidität. Gerade in unruhigen Zeiten sollten Notgroschen und kurzfristig benötigtes Geld nicht in volatilen Anlagen gebunden sein. Ein Puffer auf einem Tagesgeld- oder Sparkonto bietet Sicherheit und verhindert, dass man in ungünstigen Momenten verkaufen muss. Wer hingegen über ein solides finanzielles Fundament verfügt, kann eine Krise sogar als Einstiegschance nutzen, um zu günstigen Bewertungen in echte Qualitätswerte zu investieren. Wir wünschen dabei viel Erfolg!

Auch wenn Marktanalysen und wirtschaftliche Prognosen in Krisen mit Unsicherheiten behaftet sind, kann eine langfristige Orientierung dabei helfen, den Blick für das Wesentliche nicht zu verlieren. Wichtiger als das perfekte Timing ist meist die richtige Haltung: Disziplin, Geduld und ein klar definierter Plan. Wer emotionale Entscheidungen vermeidet und seine Anlagestrategie regelmäßig überprüft, kann auch in schwierigen Phasen erfolgreich investieren.
Krise = Chance
Zusammengefasst gilt: Krisenzeiten sind keine Zeiten für Stillstand, sondern für umsichtiges Handeln. Sie fordern Anleger, bieten aber auch die Chance, langfristig Vermögen aufzubauen. Wer gut informiert ist, Risiken kennt und seine Finanzen strukturiert angeht, wird auch in turbulenten Märkten handlungsfähig bleiben. Investieren in der Krise ist keine Garantie für schnellen Gewinn – aber ein kluger Schritt in Richtung finanzieller Resilienz.
Forex Trading in Österreich – alternative Geldanlage?
Risikofreudig oder Sicherheitsfanatiker? Von Vorteil ist, dass es auf dem Markt für jeden Typus ein geeignetes Angebot gibt. In diesem Artikel werden sowohl sichere als auch spekulative Möglichkeiten zu Geldanlagen dargestellt.
Forex Trading als lukrative Anlagechance
Forex (Devisenhandel) beschreibt den Handel mit fremden Währungen. Das Traden hat in den letzten Jahren vor allem in den privaten Haushalten immens an Bedeutung gewonnen. Das Prinzip beim Trading ist relativ einfach: Man soll eine Spekulation auf Währungen tätigen. Erwartet man, dass der Dollar steigt, so sollte man das Guthaben von Euro in Dollar wechseln und abwarten, bis der Kurs sich entsprechend entwickelt – um zu einem späteren Zeitpunkt mit Gewinn in die Eurowährung zurückzutauschen.
Geldanlage 2015
Warum Forex Trading so beliebt ist
- Voraussetzungen sind PC, Internet und ein Account bei einem Broker, der die Transaktionen abwickelt
- Es müssen nur wenige Voraussetzungen erfüllt sein – Internet und PC, Startkapital (in der Regel 100 Euro ausreichend) und einen Forex-Account.
- Hoch spekulatives Geschäft – mit Forex Trading können relativ schnell extrem hohe Gewinne eingefahren werden.
Geringe Einsätze können bereits hohe Gewinne generieren
In der Regel setzt der Broker beim Einsatz des Traders einen Hebel ein (z.B. 100:1). Das heißt, dass er dem Teilnehmer ein Vielfaches des Einsatzes leiht und zur Verfügung stellt. Der Einsatz ist nur eine Art von Sicherheitsleistung, welcher als Margin bezeichnet wird.
Aktuelle Information uns psychologische Aspekte
Das Schärfen des Weitblicks ist enorm wichtig. Man soll die Wirtschaft und die Außenpolitik im Auge behalten, da die Währungskurse empfindlich und mannigfaltig in ihrer Reaktion sind. Viele Experten sind der Meinung, dass Forex als spekulatives Geschäft zumindest zu 50 Prozent von der geistigen Verfassung des Anlegers abhängt.
Zusammenfassend könnte man sagen, dass dieses Geschäft es erlaubt, in kurzer Zeit astronomische Gewinne einzufahren, besonders wenn man eine richtige Strategie entwickelt hat. Man sollte relativ viel Zeit investieren, bis man die Begrifflichkeiten versteht und über das nötige Gespür verfügt.
Tagesgeld
Als Anlageform klingt ein Tagesgeldkonto äußerst angenehm und nahezu verlockend: flexibel, unabhängig und äußerst sicher. Im Gegensatz zum Festgeld oder zum Sparbuch genießt man beim Tagesgeldkonto sehr große Freiheiten. Es können aber keine hohen Gewinne eingefahren werden, da die Zinsen nicht sehr hoch ausfallen. Aktuell sprechen nicht allzu viele Argumente für eine Anlage in Tagesgeld. Die Sparzinsen bewegen sich unterhalb der Inflationsrate, wenn man Glück hat auf dem Niveau der Inflationsrate. Im Endeffekt ist keine Wertsteigerung des Geldes derzeit möglich.
Derzeit beträgt der durchschnittliche Zinssatz bei Tagesgeldern in Österreich nicht einmal mehr 0,75 Prozent. Das Tagesgeld eignet sich womöglich nur zur Werterhaltung, und auch das nur bedingt. Es wird im 2015 keine marginale Zinserhöhung erwartet. Um diese maue Zeit zu überbrücken, könnte man ein Festgeldkonto für sechs bis 12 Monate in Betracht ziehen, um über dem Inflationsniveau zu bleiben oder das sog. Zins-Hopping betreiben. Dies ist jedoch mit einem nicht zu verachtenden Aufwand verbunden.
Festgeld
Das Festgeld ist eine solide, sichere und einigermaßen lukrative Möglichkeit. Längere Laufzeiten führen zu attraktiven Festgeldzinsen, normalerweise wirft ein fünfjähriges Festgeldkonto zwischen 2,0 und 4,0 Prozent Zinsen p.a. ab. Dafür hat man während dieses Zeitraums keine Verfügungsgewalt über das Kapital.
Aktuell ist die Lage in Österreich vor allem deshalb wenig vorteilhaft, da wir uns in einer Niedrigzinsphase befinden. Dies ist vor allem dadurch bedingt, dass der Leitzins der EZB auf einem Rekordtief ist (0,15 Prozent). Aus dem Wortlaut vom EZB-Chef Mario Draghi vor kurzer Zeit ist zu deuten, dass die Europäische Zentralbank aller Voraussicht nach nicht vorhat, den Leitzinssatz vor Anfang 2017 langsam wieder anzuheben.
Sparbuch
Sparbücher sind in Österreich beinahe schon heilig, da Sparbücher lange Zeit als Anlageform Nummer 1 galten. Heutzutage genießt diese Anlageform ein sehr zweifelhaftes Ansehen. Hohe Sicherheit ist immer an niedrige Zinsen gekoppelt.
Aktuell liegen diese zwischen 0,05 und 2,2 Prozent je nach Anlagedauer und Anlagebetrag. Wenn man die Inflationsrate betrachtet, wird man feststellen, dass kaum ein Unterschied auszumachen ist. Manchmal sind sogar die Zinssätze geringer als die Inflation. Das heißt, dass das eingesetzte Kapital an Wert verliert.
Wie sicher ist Tages, Festgeld oder Sparbuch?
Eine sichere Anlageform wird genau deshalb ausgewählt, um das Kapital zu wahren, mit Abstrichen bei der Rendite. Dafür ist die Einlagensicherung da. Es handelt sich um eine gesetzliche Vorschrift, die innerhalb der EU gilt. Dadurch sind Einlagen bis zu 100.000 Euro zu 100 Prozent abgesichert, ein Verlust ist also ausgeschlossen. Hier kann man also unbesorgt sein Geld anlegen – verzichtet aber auf die hohen Renditechancen des Forexhandels. Die Einlagensicherung betrifft sowohl das Tagesgeld- als auch das Festgeld- und das Sparbuchanlagen innerhalb der EU.