Luxemburger Bankensektor wächst
Allen Unkenrufen über das Ende des klassischen Bankenmarktes zum Trotz gibt es in der EU noch Finanzplätze, die auch unter Coronabedingungen weiter wachsen. Das beste Beispiel hierfür ist der Standort Luxemburg, und hier lassen sich gleich mehrere Trends identifizieren, die musterhaft in der Entwicklung aufgegfriffen wurden und werden. Und das mit einigem Erfolg – etwa 51.000 Beschäftigungsverhältnisse im weiteren Finanzsektor sprechen für sich, hiervon etwa die Hälfte bei Banken im klassischen Sinne, die restlichen im Komplex Fondwirtschaft, Versicherungen und ergänzende Dienstleistungen (Stand 2019, Quelle: https://www.upside-recruitment.eu/de/).
Fokussierung, Clustering, Nachhaltigkeit, Digitalisierung
Um zu den „Megatrends“ zu kommen: Hier lassen sich vier erkennen, die zum Teil bereits seit Jahrzehnten bestehen.
- Fokussierung – Luxemburg hat seit den 1980er-Jahren systematisch auf die Entwicklung von Portfolios vermögender Privatanleger (Wealth Management) auf der einen Seite, innovativer und seinerzeit erst aufkommender Fondprodukte (etwa im Real Estate Bereich) gesetzt. In beiden Bereichen wurden steuerliche Vorteile bewusst eingesetzt, nicht immer legal, wobei sich das Problem der Steuerhinterziehung bzw. -vermeidung im Zuge der europäischen Integration entschärft hat. Nachdem hier eine Art „kritische Masse“ erzeugt war, setzte eine Eigendynamik ein die dazu führte, dass alle relevanten Finanzakteure in Luxemburg präsent wurden. Getrieben wurde dies in der Endphase auch durch das nun bereits entstandene Talentreservoir.
- Clustering – Mit der Fokussierung verbunden konzentrierten insbesonders Großbanken ihre entsprechenden Abteilungen gezielt in Luxemburg bzw. übernahmen oder gründeten eigene Bankhäuser (so eine Lizenz notwendig war) oder Fondsstrukturen.
- Nachhaltigkeit – Ein sehr aktueller Trend ist die Einstufung von Anlagemöglichkeiten als nachhaltig. Immer mehr institutionelle Anlager, aber selbst private Investoren legen hierauf Wert, (teil-)staatliche Investoren sind mitunter sogar gesetztlich dazu verpflichtet, einen gewissen Prozentsatz ihres Portfolios (oder komplette) entsprechend zu investieren.
- Digitalisierung – Luxemburg hat erkannt, dass eine zeitgemäße Breitbandinfrastruktur das A und O der Digitalisierung ist und liegt hier verglichen mit den deutschen oder britischen Wettbewerbern weit vorne.
Positive Aussichten
Nahezu alle Megatrends werden sich auch und gerade unter Coronabedingungen weiter fortsetzen. Luxemburg hat in diesem Zusammenhang ausgezeichnete Standortbedingungen und ein Momentum aufgenommen – gemäß „The trend is your friend“ – das es vermuten lässt, dass sich diese Entwicklung für die 2020er Jahre fortsetzen wird.
Wie spart man unter Coronabedingungen?
Ende 2020 untersuchte das Meinungsforschungsinstituts Kantar (früher Emnid) die Folgen der Coronapandemie auf das Verhalten privater Geldanleger. In einer repräsentativen Umfrage kam heraus,. dass bei der Wahl der Geldanlage vor allem die schnelle Verfügbarkeit wichtig sei. So werden aktuell von 20 Prozent der Befragten die Ersparnisse vorzugsweise auf dem Girokonto zwischengelagert, 13 Prozent kaufen lieber Aktien und Fondsanteile und 12 Prozent nutzen ein klassisches Sparkonto. Auch das gibt es: 8 Prozent verwahren mehr Geld zu Hause als vor der Pandemie – hier kann man davon ausgehen, dass diese Klientel einen Zusammenbruch des Bankensystems für möglich hält.
In Deutschland lagen im Sommer 2020 nach Informationen der Union Investment mehr als 2,7 Billionen Euro in Form von Bargeld und Sichteinlagen brach, so nennt man Investitionen in unbefristete und täglich verfügbare Bankeinlagen, wie sie das klassische Sparkonto bietet.
Gleichzeitig haben die Markteinbrüche zu Beginn der Pandemie viele deutsche Anleger dazu angeregt, die niedrigen Kurse am Kapitalmarkt zu nutzen: Es wurden viele neue Depots eröffnet. So gehören Fonds derzeit zu den bevorzugten Geldanlagen der Bundesbürger. Rund 71 Millionen Euro wurden bis Ende September 2020 in Investmentfonds investiert.
https://www.blog.union-investment.de/startseite-blog/finanzwissen/europa-spart.html
Machen Fonds jetzt Sinn?
Sind Fondsanlagen unter den unsicheren Rahmenbedingungen eine gute Entscheidung? Fakt ist, dass insbesondere nach der ersten Welle im Frühjahr 2020 die Sparrate geradezu explodierte, nicht nur in Deutschland, sondern europaweit. Sah es dann zuerst danach aus, dass eine massive globale Rezession kommen wird, die alle Wirtschaftssektoren betrifft, hat sich das Bild nun etwas gewandelt: Einerseits wird allerorts mit staatlichen Hilfspaketen (bis hin zur „Bazooka“) Geld in den Markt gepumpt, andererseits sieht es zumindest für die klassischen Industriebereiche nicht so schlecht aus. Die Lieferketten funktionieren weiter, China kauft fleißig, und auch die USA stalisieren sich erkennbar. Bei Dienstleistern sieht es da hingegen ganz anders aus, diese sind jedoch weniger relevant für private Anleger.
Fondsgesellschaften, die ihren Kunden etwa aktiv gesteuerte Fonds anbieten, können gerade in turbulenten Zeiten durch eine genaue Beobachtung des Marktes und proaktives Handeln Verluste vermeiden und die Gewinne erhöhen. Zugegebenermaßen war es nach der ersten Welle schwierig, keine Gewinne mit Aktieninvestments zu erzielen. Doch die Wirkung der staatlichen Hilfsmittel wird nicht ewig andauern, so dass Investitionen wieder zielgenauer zu erfolgen haben – gerade wenn man unterstellt, dass die gegenwärtigen Aktienkurse zumindest teilweise unrealistisch sind. Fondsgesellschaften, die sich vermehrt in Luxemburg (hier wird aktiv nach solchen Investoren gesucht), durch den Brexit auch in Frankfurt ansiedeln, können jedenfalls nicht über einen Rückgang der Nachfrage klagen.
Der Guru macht weiter!
Lange keine Anlagetipps vom Aktien-Guru mehr bekommen? Stimmt, aufgrund der sehr guten Ergebnisse ist der Guru etwas faul geworden und hat es sich gut gehen lassen. Das gegenwärtige Umfeld ist wieder mehr als interessant – die Zeiten, in denen man sich einfach ausruhen und seinen Aktien beim Wertzuwachs zusehen konnte, diese Zeiten sind jetzt vorbei.
Aber dynamische Märkte, gleich in welche Richtung sie tendieren, bieten eine Menge an Chancen. Und sie machen das Leben interessanter. Bald mehr Infos zu Anlagestrategien für Aktien, die 2019 und 2020 funktionieren werden!
Regulierungsmöglichkeiten der Leerverkäufe von Aktien
 Leerverkäufe sind gesetzlich nicht speziell geregelt. In verschiedenen europäischen und nicht-europäischen Staaten besteht die Möglichkeit, Leerverkäufe vorübergehend einzuschränken oder ganz zu untersagen. In Deutschland kann die BaFin gemäß § 4 Abs. 1 WpHG Leerverkäufe in inländischen Aktien untersagen, wenn eine erhebliche Marktstörung droht. Vergleichbare Eingriffsmöglichkeiten gibt es in anderen Ländern.
So z. B. hat die BaFin im Zuge der Finanzkrise ab 2007 (zeitweilig) ungedeckte Leerverkäufe von Aktien bestimmter Kreditinstitute, Börsenbetreiber, Versicherungsunternehmen und weiteren Unternehmen der Finanzbranche verboten, da bei der derzeitigen Lage der Kapitalmärkte ein Einwirken auf die Marktpreise zu exzessiven Preisbewegungen führe, welche die Stabilität des Finanzsystems gefährden könnten. Ende Januar 2010 wurde in Deutschland das Verbot ungedeckter Leerverkäufe, das die Aktien von elf Finanzunternehmen betraf, von der BaFin wieder aufgehoben, da sich die Situation an den Finanzmärkten wieder entspannt hatte.
Ab 2007 wurden Leerverkäufe von Finanzwerten ebenso in Großbritannien, den Vereinigten Staaten, Frankreich, Australien, Kanada, Taiwan, Portugal und Irland und in Österreich verboten oder eingeschränkt. In den Vereinigten Staaten hat die SEC (United States Securities and Exchange Commission) 2005 eine spezielle Regelung, die Regulation SHO, für das Naked Short Selling aufgestellt und diese Regelungen im September 2008 verschärft.
Im Zuge der Eurokrise wurden im August 2011 Leerverkäufe von Finanzwerten in Frankreich und Italien vorübergehend verboten. Spanien und Belgien planen nach Angaben der ESMA (Europäische Wertpapier- und Marktaufsichtsbehörde) ähnliche Maßnahmen.
Rechtslage und Verbotsmöglichkeit
Seit 2012 hat die ESMA die Befugnis erhalten, Leerverkäufe zu verbieten. Es gilt die EU-Verordnung (EU-LeerverkaufsVO) Nr. 236/2012 über Leerverkäufe und bestimmte Aspekte von Credit Default Swaps (CDS) und vier konkretisierende Ausführungsvorschriften hinsichtlich Begriffsbestimmungen, Durchführungsverordnung zur Festlegung technischer Durchführungsstandards und technische Regulierungsstandards. Die EU-Leerverkaufsregulierung sieht Verbotsregelungen für ungedeckte Leerverkäufe in Aktien und öffentlichen Schuldtiteln sowie ungedeckten CDS auf öffentliche Schuldtitel (Art. 12 ff. EU-LeerverkaufsVO) und Transparenzregelungen für Netto-Leerverkaufspositionen in Aktien, öffentlichen Schuldtiteln und gegebenenfalls CDS (Art. 5 ff. EU-LeerverkaufsVO) vor. Im Januar 2014 bestätigte der Europäische Gerichtshof, dass die EU Leerverkäufe verbieten dürfe.
Meldepflicht
Hält eine natürliche oder juristische Person signifikante Netto-Leerverkaufspositionen in Aktien, die an einem Handelsplatz der EU gehandelt werden, sind diese seit dem 1. November 2012 gemäß der EU-LeerverkaufsVO der zuständigen Behörde zeitnah anzuzeigen.
Eine „Netto-Leerverkaufsposition“ liegt vor, wenn die Anzahl der gehaltenen Short-Positionen die Anzahl der gehaltenen Long-Positionen übersteigt. Bei Aktien liegt beispielsweise Signifikanz vor, wenn die Netto-Leerverkaufsposition 0,2% oder mehr des ausgegebenen Aktienkapitals beträgt („Meldeschwelle“). Werden 0,5% oder mehr erreicht, werden die Positionen der Öffentlichkeit offengelegt („Offenlegungsschwelle“). In Deutschland sind offengelegte Netto-Leerverkaufspositionen dem Bundesanzeiger zu entnehmen.
EZB-Neubau in Frankfurt eröffnet
Der Neubau der Europäischen Zentralbank (EZB) ist endlich fertig!
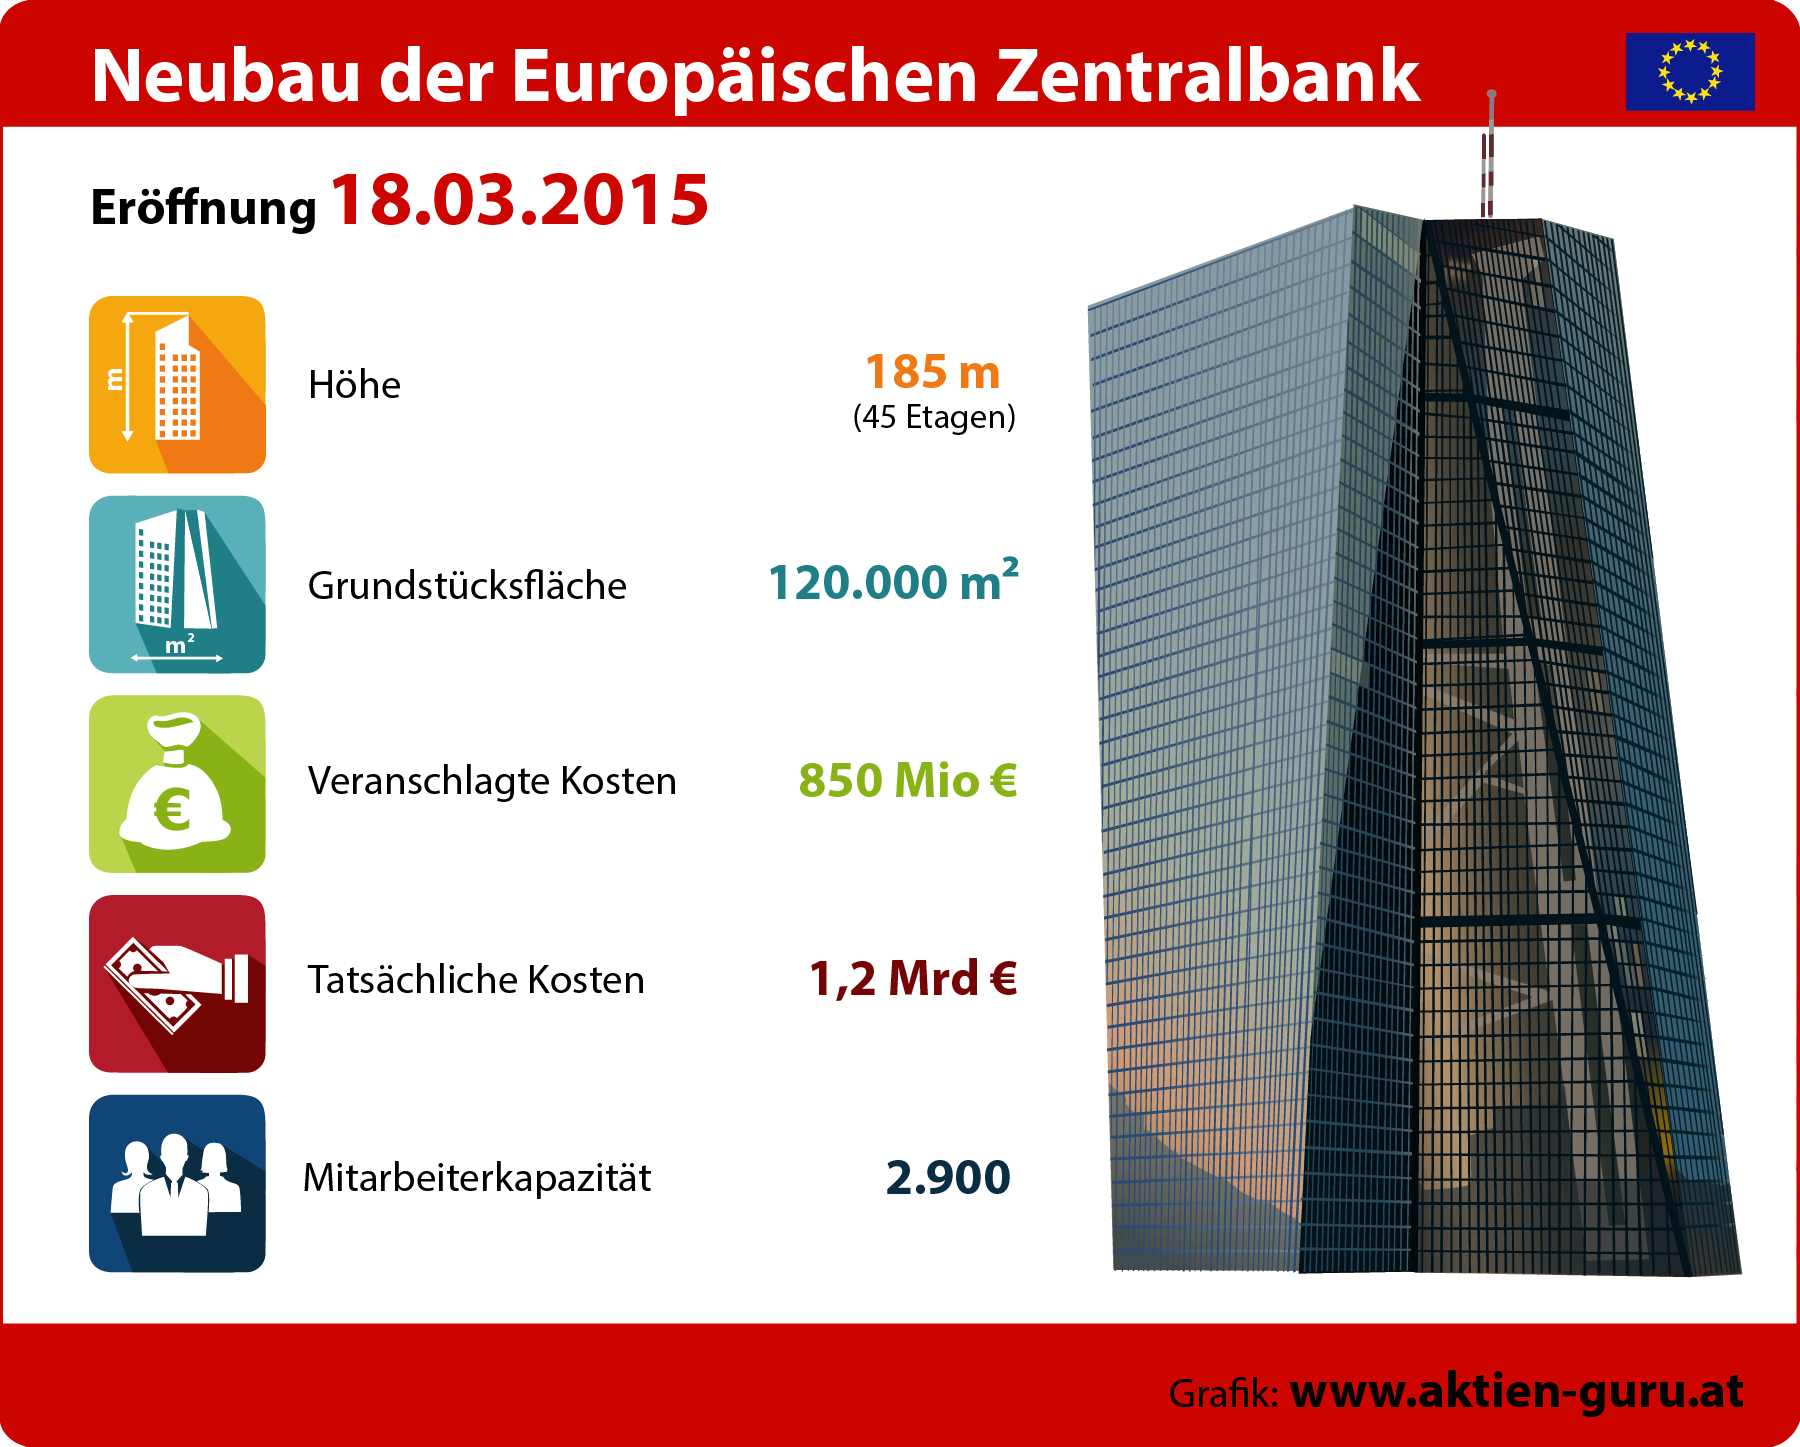
EZB Neubau in Frankfurt/Main
Am heutigen Mittwoch, 18.03.2015 wird das neue Gebäude der Europäischen Zentralbank, das ECB Headquarters, in Frankfurt am Main eingeweiht. Das insgesamt aus zwei Türmen bestehende Bauwerk ist mit einer Höhe von 185 Metern das siebthöchste Gebäude Deutschlands und gleichzeitig auch das siebthöchste Bauwerk in Frankfurt am Main.
Das neue EZB-Gebäude besteht aus dem sogenannten Nord- und Südturm, der Nordturm erstreckt sich dabei auf 185 Meter und der Südturm auf 165 Meter Höhe, der Südturm ist also ungefähr so hoch wie der Kölner Dom. Im höheren der beiden Türme, dem Nordturm, befinden sich insgesamt 45 Stockwerke, im Südturm 43. Verbunden mit der Großmartkhalle bietet das Gebäude 2.900 Mitarbeitern Platz.
Kosten sind deutlich höher als erwartet
Ursprünglich waren für den Neubau im Frankfurter Osten 850 Millionen Euro Gesamtkosten veranschlagt, die reinen Baukosten sollten sich auf knapp 500 Millionen Euro belaufen. Allerdings war kein Generalunternehmer bereit, für diesen Preis die Bauherrschaft zu übernehmen.
Die Fertigstellung verzögerte sich um Jahre. Insgesamt betrug die komplette Planungs- und Bauzeit 16 Jahre, wovon lediglich 4 Jahre Bauzeit zu Buche stehen. Hinzu kamen, wie so häufig, unerwartete Kosten – in diesem Fall für die Sanierung der denkmalgeschützten Großmarkthalle. Im Endeffekt betrugen die Baukosten 1,2 Milliarden Euro – fast ein Drittel mehr als geplant.
- Höhe 185 m
- Grundstücksfläche 120.000 m²
- Stockwerke 45
- Kosten 1,2 Mrd €
- veranschlagte Kosten 850 Mio €
- Planungs- und Bauzeit 16 Jahre
- Bauzeit 4 Jahre
- Fassungsvermögen für 2.900 Mitarbeiter
- Parkplätze für 630 Fahrzeuge
- Anzahl der Aufzüge 16