Sollte man ETFs für die Altersvorsorge nutzen?
ETFs gelten als einfache und kostengünstige Möglichkeit, langfristig Vermögen aufzubauen. Gerade bei der Altersvorsorge klingt das attraktiv: regelmäßig investieren, breit streuen und über viele Jahre vom Wachstum der Kapitalmärkte profitieren. Doch sind ETFs für die Altersvorsorge wirklich geeignet? Für Anleger in Österreich lautet die kurze Antwort: häufig ja – aber nur, wenn Strategie, Risiko und steuerliche Behandlung zusammenpassen.
Warum ETFs zur langfristigen Vorsorge passen können
Ein ETF bildet meist einen Börsenindex wie den MSCI World oder den FTSE All-World nach. Mit nur einem Produkt lässt sich das Geld dadurch auf Hunderte oder sogar Tausende Unternehmen verteilen. Diese breite Streuung reduziert das Risiko, das bei einzelnen Aktien besonders hoch ist.
Ein weiterer Vorteil sind die vergleichsweise niedrigen laufenden Kosten. Während aktiv verwaltete Fonds häufig höhere Verwaltungsgebühren verlangen, liegen die jährlichen Kosten vieler ETFs deutlich darunter. Über einen Anlagezeitraum von 20, 30 oder 40 Jahren kann dieser Unterschied einen erheblichen Teil des Endvermögens ausmachen.
Langfristig investieren heißt Kursschwankungen aushalten
ETFs sind keine sichere Spareinlage. Wer in Aktien-ETFs investiert, muss mit deutlichen Schwankungen rechnen. In Börsenkrisen können selbst breit gestreute Portfolios vorübergehend 30 Prozent oder mehr verlieren. Problematisch wird das vor allem dann, wenn das Geld genau in einer solchen Phase benötigt wird.
Für die Altersvorsorge ist deshalb ein langer Anlagehorizont entscheidend. Je mehr Zeit bis zum Ruhestand bleibt, desto eher können sich schwache Marktphasen wieder ausgleichen. Kurz vor dem geplanten Entnahmebeginn sollte das Risiko schrittweise reduziert werden – beispielsweise durch eine wachsende Beimischung von Tagesgeld, Festgeld oder hochwertigen Anleihen.
Sparplan, Notgroschen und passende Aufteilung
Ein ETF-Sparplan ermöglicht regelmäßige Einzahlungen schon mit überschaubaren Beträgen. Dabei werden bei niedrigen Kursen mehr und bei hohen Kursen weniger Anteile gekauft. Wichtiger als der perfekte Einstiegszeitpunkt ist meist, konsequent zu sparen und die Rate an steigende Einkommen anzupassen.
Bevor Geld langfristig gebunden wird, sollte jedoch ein ausreichend großer Notgroschen vorhanden sein. So muss der ETF in einer schlechten Börsenphase nicht verkauft werden, wenn eine Reparatur oder unerwartete Rechnung anfällt. Auch die Aktienquote muss zur persönlichen Risikobereitschaft passen. Wer bei Kursverlusten nervös verkauft, ist mit einer etwas defensiveren Aufteilung oft besser beraten.
Steuern in Österreich nicht unterschätzen
In Österreich unterliegen Erträge aus Wertpapieren grundsätzlich der Kapitalertragsteuer. Bei Fonds und ETFs können neben Ausschüttungen auch sogenannte ausschüttungsgleiche Erträge steuerlich relevant sein. Deshalb sollten österreichische Anleger darauf achten, einen steuereinfachen Broker und möglichst einen in Österreich gemeldeten Fonds zu verwenden. Bei einem steuereinfachen Anbieter wird die Steuer in der Regel automatisch berechnet und abgeführt.
Die steuerliche Behandlung kann die tatsächliche Rendite beeinflussen. Vor dem Kauf lohnt sich daher ein Blick auf Fondsdomizil, Meldefondsstatus, laufende Kosten und die Frage, ob der ETF ausschüttet oder Erträge wiederveranlagt.
Fazit: Sinnvoll, aber kein Selbstläufer
ETFs können ein starker Baustein der privaten Altersvorsorge sein. Sie verbinden breite Streuung, niedrige Kosten und einen einfachen Sparprozess. Eine Garantie für Gewinne gibt es jedoch nicht. Entscheidend sind ein langer Zeithorizont, ein ausreichend großer Sicherheitspolster und eine Aktienquote, die auch in turbulenten Börsenphasen durchgehalten wird.
Wer früh beginnt, regelmäßig investiert und das Risiko vor dem Ruhestand kontrolliert reduziert, kann mit ETFs langfristig Vermögen aufbauen. Sie ersetzen weder die gesetzliche Pension noch eine individuelle Finanzplanung, können die persönliche Vorsorgelücke aber sinnvoll verkleinern.
Investieren in Start-ups – Chancen, Risiken und Strategien
Investitionen in Start-ups üben auf viele Anleger eine besondere Faszination aus. Die Vorstellung, frühzeitig an der Erfolgsgeschichte eines Unternehmens beteiligt zu sein, das später vielleicht zum Marktführer wird, ist verlockend. Tatsächlich kann ein Investment in junge, innovative Unternehmen überdurchschnittliche Renditen abwerfen – doch es ist auch mit besonderen Risiken verbunden. Gerade für Anlegerinnen und Anleger in Österreich bietet sich inzwischen eine Vielzahl an Möglichkeiten, sich an Start-ups zu beteiligen, sei es direkt, über Plattformen oder über Fonds.
Hohes Wachstumspotential – oder auch nicht
Start-ups zeichnen sich durch ein hohes Wachstumspotenzial aus, oft verbunden mit disruptiven Ideen und neuen Geschäftsmodellen. Der Markteintritt erfolgt meist mit begrenzten Ressourcen, aber klarer Vision. Wer früh investiert, kann mit vergleichsweise geringen Beträgen hohe Beteiligungsquoten erreichen. Doch genau hier liegt auch die Schwierigkeit: Der Großteil aller Start-ups scheitert in den ersten Jahren, sei es am Markt, an der Finanzierung oder an internen Problemen. Ein Totalausfall des eingesetzten Kapitals ist daher keine Seltenheit – weshalb Start-up-Investments nur einen kleinen Teil des Gesamtportfolios ausmachen sollten.
In Österreich hat sich in den letzten Jahren eine lebendige Gründerszene entwickelt. Vor allem Wien, Graz und Linz gelten als Hotspots für Technologie- und Digitalunternehmen, auch staatlicherseits gibt es diverse Fördermöglichkeiten und Beratungsangebote. Zahlreiche Start-ups suchen aktiv nach privaten Investoren – sogenannte Business Angels –, die neben Kapital auch Know-how und Netzwerke einbringen. Für weniger erfahrene Anleger gibt es digitale Beteiligungsplattformen, die den Einstieg erleichtern und Streuung ermöglichen. Alternativ bieten spezialisierte Venture-Capital-Fonds Zugang zu einem diversifizierten Portfolio junger Unternehmen, allerdings meist mit höheren Mindestbeträgen.
Wer in Start-ups investieren möchte, sollte einige Punkte beachten: Eine gründliche Prüfung des Geschäftsmodells, des Gründerteams und des Marktpotenzials ist unerlässlich. Ebenso wichtig ist die Frage nach der Exit-Strategie – also wie und wann sich die Beteiligung gerade in einer Krisensituation wieder in liquides Kapital umwandeln lässt, etwa durch einen Verkauf an Investoren oder einen Börsengang. Geduld ist essenziell, da Erfolge oft viele Jahre auf sich warten lassen und das Kapital in der Zwischenzeit gebunden bleibt.
Zudem empfiehlt es sich, mehrere Beteiligungen einzugehen, um das Risiko zu streuen – gerne auch außerhalb des Landes, Gründerwettbewerbe, die es bspw. in Deutschland in nahezu jedem Bundesland gibt, sind eine gute Idee, um nach attraktiven Firmen Ausschau zu halten. Hier eine Übersicht für Niedersachsen. Statt auf das „eine“ Start-up zu setzen, ist es klüger, sich breiter aufzustellen – so können die Erfolge einiger Projekte die Verluste anderer ausgleichen. Auch steuerliche Aspekte sollten bedacht werden: In Österreich sind bestimmte Beteiligungsformen mit steuerlichen Vorteilen verbunden, etwa durch das Beteiligungsfreibetragsmodell oder Förderinitiativen – bei einem Einstieg im Ausland ist dies nicht immer möglich.
Wer sollte das Investment riskieren?
Fazit: Start-up-Investments sind keine Anlage für sicherheitsorientierte Sparer, sondern für risikobewusste Investoren mit einem langen Atem und echtem Interesse an Innovation. Gerade bei Exits aus dem universitären Umfeld kann man bereits für kleine Beträge einsteigen. Wer sich gut informiert und gerne auch die einschlägigen VR-Magazine liest, das Risiko versteht und strategisch vorgeht, kann Teil spannender Entwicklungen werden – und im besten Fall von einer echten Erfolgsstory profitieren. Denn: Wer hätte nicht gerne am Anfang bei Tesla investiert???
Investieren in Zeiten von Krisen
Krisenzeiten verunsichern viele Anleger – sei es durch politische Spannungen, Wirtschaftseinbrüche, hohe Inflation oder weltweite Pandemien. In solchen Phasen dominiert oft das Gefühl, dass Märkte unberechenbar sind und Verluste wahrscheinlicher als Gewinne. Manche Österreicher ohne Finanzpolster geraten gar in ernsthafte Not. Doch gerade in unsicheren Zeiten zeigt sich, wie wichtig eine durchdachte Anlagestrategie ist. Investieren in Krisenzeiten bedeutet nicht, Risiken blind einzugehen, sondern sie aktiv zu managen und Chancen gezielt zu nutzen.
No Panic!
Ein zentrales Prinzip lautet: Nicht panisch reagieren. Wer bei fallenden Kursen überhastet verkauft, realisiert oft Verluste, die sich mittelfristig wieder ausgleichen könnten. Historisch betrachtet haben sich die Kapitalmärkte nach jeder Krise – ob Finanzkrise 2008 oder Pandemie 2020 – früher oder später erholt. Daher ist es für langfristig orientierte Anleger entscheidend, Ruhe zu bewahren und an ihrer Strategie festzuhalten. Wer zudem regelmäßig investiert, etwa durch monatliche Sparpläne, profitiert vom sogenannten Cost-Average-Effekt: In schlechten Marktphasen kauft man günstiger ein, was den Durchschnittspreis der Investition senkt.
Bei unsicherer Marktsituation: Diversifizieren
Gerade in Krisenzeiten ist Diversifikation besonders wichtig. Wer seine Anlagen breit streut – über verschiedene Branchen, Regionen und Anlageklassen hinweg – reduziert das Risiko einzelner Verluste erheblich. Neben Aktien und Anleihen können auch Rohstoffe, Immobilien oder Gold sinnvolle Beimischungen sein, je nach Risikoprofil und Anlagehorizont. Österreichische Anleger profitieren zusätzlich von einem gut regulierten Finanzmarkt und Zugang zu internationalen Produkten, was eine ausgewogene Streuung erleichtert.
…und immer zahlungsfähig bleiben
Ein weiterer Punkt ist die Liquidität. Gerade in unruhigen Zeiten sollten Notgroschen und kurzfristig benötigtes Geld nicht in volatilen Anlagen gebunden sein. Ein Puffer auf einem Tagesgeld- oder Sparkonto bietet Sicherheit und verhindert, dass man in ungünstigen Momenten verkaufen muss. Wer hingegen über ein solides finanzielles Fundament verfügt, kann eine Krise sogar als Einstiegschance nutzen, um zu günstigen Bewertungen in echte Qualitätswerte zu investieren. Wir wünschen dabei viel Erfolg!

Auch wenn Marktanalysen und wirtschaftliche Prognosen in Krisen mit Unsicherheiten behaftet sind, kann eine langfristige Orientierung dabei helfen, den Blick für das Wesentliche nicht zu verlieren. Wichtiger als das perfekte Timing ist meist die richtige Haltung: Disziplin, Geduld und ein klar definierter Plan. Wer emotionale Entscheidungen vermeidet und seine Anlagestrategie regelmäßig überprüft, kann auch in schwierigen Phasen erfolgreich investieren.
Krise = Chance
Zusammengefasst gilt: Krisenzeiten sind keine Zeiten für Stillstand, sondern für umsichtiges Handeln. Sie fordern Anleger, bieten aber auch die Chance, langfristig Vermögen aufzubauen. Wer gut informiert ist, Risiken kennt und seine Finanzen strukturiert angeht, wird auch in turbulenten Märkten handlungsfähig bleiben. Investieren in der Krise ist keine Garantie für schnellen Gewinn – aber ein kluger Schritt in Richtung finanzieller Resilienz.
Wie kann man sparsamer leben?
Keine Angst, wir möchten jetzt niemandem die Lust am leben nehmen. Aber es gibt einige Wege, wie man ohne Verzicht auf Lebensqualität den ein oder anderen Euro einsparen kann.
In Zeiten steigender Lebenshaltungskosten und wirtschaftlicher Unsicherheiten suchen viele Menschen in Österreich nach Wegen, um sparsamer zu leben, ohne dabei auf Lebensqualität verzichten zu müssen. Sparsamkeit bedeutet dabei nicht nur Verzicht, sondern vor allem ein bewussterer Umgang mit Geld und Ressourcen. Es gibt zahlreiche Möglichkeiten, die Ausgaben im Alltag zu reduzieren und gleichzeitig nachhaltiger zu wirtschaften.
Zuerst an die laufenden Ausgaben rangehen!
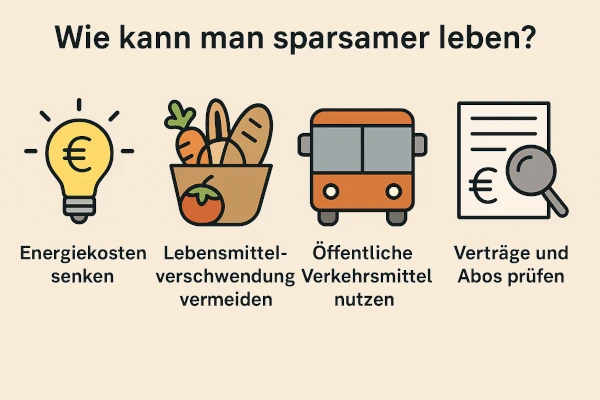
Ein erster Ansatzpunkt ist der sorgsame Umgang mit Energie. Strom- und Heizkosten machen einen erheblichen Teil der Fixkosten in österreichischen Haushalten aus. Wer konsequent auf energiesparende Beleuchtung setzt, Geräte nicht im Stand-by-Modus laufen lässt und beim Heizen auf eine sinnvolle Temperaturregelung achtet, kann die jährlichen Kosten deutlich senken. Auch der Vergleich von Energieanbietern und ein Wechsel zu günstigeren Tarifen lohnen sich in vielen Fällen und sind oft unkompliziert online durchzuführen.
Im Supermarkt bewusster einkaufen
Im Bereich der Ernährung lässt sich ebenfalls viel einsparen. Regionale und saisonale Produkte auf Wochenmärkten oder bei Direktvermarktern sind häufig günstiger und qualitativ hochwertig. Wer zudem einen Essensplan erstellt und bewusster einkauft, vermeidet teure Spontankäufe und Lebensmittelverschwendung. Gemeinsames Kochen zu Hause statt häufiger Restaurantbesuche schont nicht nur das Budget, sondern stärkt auch das Gemeinschaftsgefühl im Haushalt.
Braucht man wirklich zwei Autos? Oder überhaupt einen PKW?
Auch im Bereich Mobilität gibt es Sparpotenzial. In Österreich bieten viele Städte gut ausgebaute öffentliche Verkehrsmittel, die im Vergleich zum Auto deutlich günstiger sind. Jahreskarten oder regionale Angebote wie das Klimaticket können eine attraktive und kostensparende Alternative darstellen. Wer dennoch auf ein Auto angewiesen ist, sollte auf Fahrgemeinschaften setzen oder das Fahrverhalten optimieren, um den Treibstoffverbrauch zu senken. Man muss durchrechnen, welche Art PKW am sinnvollsten ist und zum eigenen Fahrverhalten passt, Diesel, Benzin (den man mit einer Autogasanlage etwas günstiger fahren kann) oder auch Hybrid bzw. Elektro – dies lässt sich nicht so pauschal beantworten und will einmal durchkalukuliert werden. Aber auch wer unbedigt einen PKW haben muss, kann den einfach mal öfter stehen lassen – der ÖPNV ist auch dann die vermutlich günstigere Variante.
Versicherung – braucht man das oder kann es weg?
Nicht zuletzt lohnt sich ein kritischer Blick auf Versicherungen, Abos und Verträge. Viele Menschen zahlen für Leistungen, die sie kaum nutzen oder die sie in günstigeren Varianten abschließen könnten. Ein regelmäßiger Check dieser Ausgabenpositionen hilft, unnötige Kosten zu erkennen und zu reduzieren. Ebenso kann es sinnvoll sein, sich mit grundlegenden Finanzthemen auseinanderzusetzen – denn wer seine Ausgaben und Einnahmen im Blick hat, kann besser planen und gezielt sparen. Man sollte auch immer die aktuelle Rechtsprechung im Verbraucherschutz beachten, möglicherweise kommt man aus unvorteilhaften Verträgen schneller ‚raus als man denkt.
Insgesamt geht es beim sparsamen Leben weniger um rigide Einschränkungen als um eine bewusstere Alltagsgestaltung. Wer achtsam konsumiert und regelmäßige Ausgaben optimiert, schafft sich mehr finanzielle Spielräume und leistet gleichzeitig einen Beitrag zu mehr Nachhaltigkeit. In Österreich gibt es zudem zahlreiche Beratungsstellen, die dabei helfen können, individuelle Sparpotenziale zu erkennen und umzusetzen. Wer ein Haushaltsbuch führt, hat dadurch schnell einen Überblick über die Kostentreiber und kann diese reduzieren oder ganz ausschalten. Last, not least: Sparen kann auch Spaß machen, und einen Teil der so erzielten „Einnahmen“ darf man dann gerne auch für einen Luxus wie einen schönen Restaurantbesuch ausgeben.
Wo führt uns die AI noch hin?
Künstliche Intelligenz als Wegweiser für die Finanzwelt von morgen Der KI-Zug rollt – aber wohin?
Künstliche Intelligenz (KI) verändert unsere Welt – und die Finanzbranche steht im Zentrum dieses Wandels. Vom automatisierten Trading über personalisierte Finanzberatung bis hin zur Risikobewertung: KI ist längst mehr als ein Trend. Doch welche Entwicklungen erwarten uns in den kommenden Jahren? Und was bedeutet das für Anleger, Banken und Unternehmen? Wir haben hier einmal ein paar Punkte oder vielleicht Fragen zusammengestellt, die wir nicht vollständig beantworten werden – es ist eine Art Brainstorming.
1. KI als Anlageinstrument: Zwischen Datenflut und Prognosekraft
KI-basierte Algorithmen können in Sekundenbruchteilen Millionen von Datenpunkten analysieren – und daraus Anlageentscheidungen ableiten. Robo-Advisor wie beispielsweise der seit 2014 aktive Quirion (Quirin Privatbank) und KI-Trading-Systeme entwickeln sich rasant weiter. In Zukunft könnten sie nicht nur Trends erkennen, sondern auch makroökonomische Szenarien simulieren.
Frage: Wird der Mensch als Investor überflüssig – oder bleibt er die Kontrollinstanz?
2. Intelligente Finanzberatung: Individuell wie ein Maßanzug
Dank Natural Language Processing und Machine Learning wird Finanzberatung immer stärker personalisiert. KI-Systeme analysieren Verhalten, Präferenzen und Lebenssituationen, um individuelle Finanzstrategien vorzuschlagen – oft in Echtzeit. Banken setzen zunehmend auf hybride Modelle: Mensch und Maschine arbeiten zusammen. Die Integration von AI-Tools in Webseiten ist bereits sehr weit fortgeschritten und geht über das seit längerem bekannte Abarbeiten von Pfaden weit hinaus.
Chancen: Höhere Kundenzufriedenheit, effizientere Betreuung
Risiken: Datenschutz, Transparenz und ethische Fragen
3. Betrugserkennung und Risikomanagement auf neuem Niveau
Cybersecurity, Kreditrisiken, Versicherungsbetrug – KI erkennt Muster, die dem Menschen verborgen bleiben. Mit einer solchen Anomalieerkennung und prädiktiver Analyse wird Risikomanagement präziser und proaktiver.
Ein Zukunftsszenario: Versicherer berechnen Prämien nicht mehr pauschal, sondern in Echtzeit – basierend auf dem Verhalten des Versicherten. Wobei – vielleicht passiert das ja bereits.
4. Makroökonomische Perspektive: KI als Treiber globaler Ungleichgewichte?
Während große Finanzinstitute massiv in KI investieren können, droht kleineren Marktteilnehmern ein Wettbewerbsnachteil. Auch geopolitisch entstehen neue Spannungen: Wer KI in der Finanzwelt dominiert, gewinnt Einfluss auf globale Kapitalflüsse.
Frage für Anleger: Wie lässt sich ethisch in KI-Infrastruktur investieren – ohne unerwünschte Nebeneffekte?
5. Fazit: KI ist kein Ziel – sondern ein Werkzeug
Die Frage „Wo führt uns die AI noch hin?“ lässt sich nur mit einem „Es kommt darauf an“ beantworten. Auf Regulierung (vor allem seitens der EU), auf Ethik, auf die Menschen, die sie einsetzen. Für die Finanzwelt bedeutet das: Die nächsten Jahre sind entscheidend. Wer KI sinnvoll integriert, kann profitieren – ökonomisch wie gesellschaftlich.