Gold als Inflationsschutz – ist das sinnvoll?
Gold gilt seit Jahrhunderten als Wertspeicher und wird häufig als Schutz vor Inflation beworben. Wenn Geld an Kaufkraft verliert, erscheint ein knappes Edelmetall ohne beliebig vermehrbares Angebot besonders attraktiv. Doch schützt Gold tatsächlich zuverlässig vor steigenden Preisen? Historisch lautet die Antwort: über sehr lange Zeiträume teilweise, in einzelnen Jahren aber keineswegs.
Warum Gold als Inflationsschutz gilt
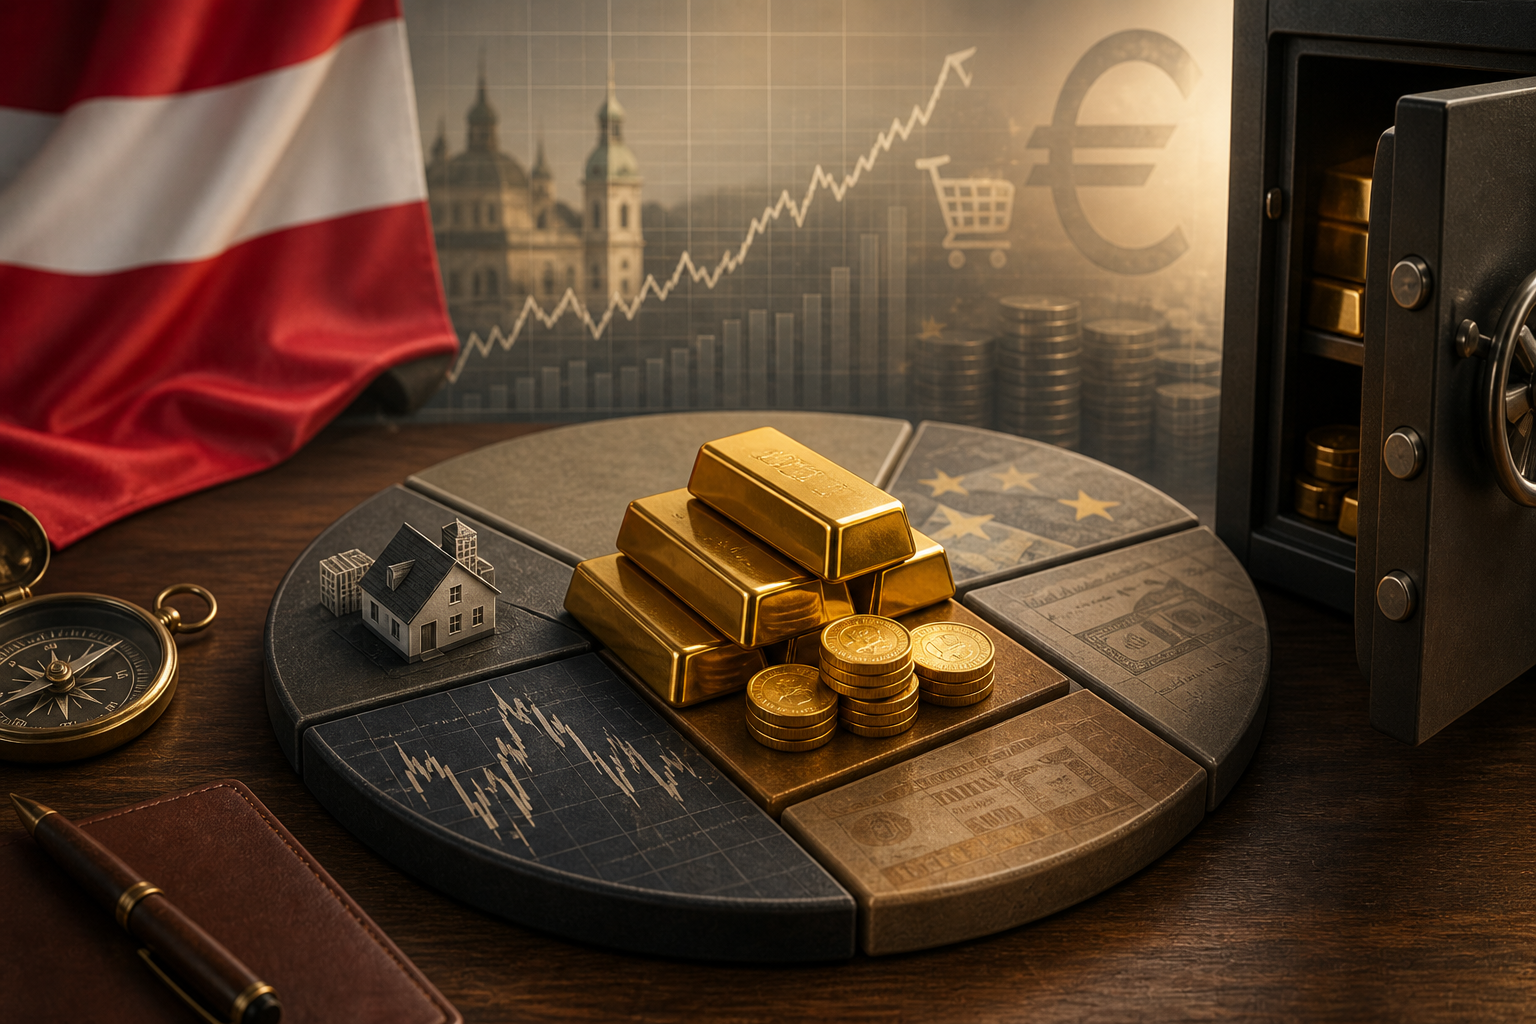
Gold ist weltweit handelbar, nicht die Verbindlichkeit eines Unternehmens oder Staates und nur begrenzt verfügbar. In Phasen großer Unsicherheit steigt deshalb oft die Nachfrage. Wer einen kleinen Goldanteil hält, kann sein Portfolio um einen Baustein ergänzen, der sich zeitweise anders entwickelt als Aktien oder Anleihen.
Auch Staaten halten Goldreserven. Wie dieses Thema in Österreich eingeordnet wird, zeigt unser Beitrag Österreichs Goldreserven. Für private Anleger gelten jedoch andere Ziele, Kosten und Anlagehorizonte als für eine Zentralbank.
Kurzfristig kein verlässlicher Schutz
Der Goldpreis kann stark schwanken. Steigende Verbraucherpreise führen nicht automatisch zu steigenden Goldkursen. Realzinsen, Wechselkurse, Notenbankpolitik, geopolitische Risiken und Anlegerstimmung beeinflussen die Entwicklung ebenfalls. Gold wirft außerdem weder Zinsen noch Dividenden ab. Der Ertrag entsteht ausschließlich durch einen höheren Verkaufspreis.
Für Anleger im Euroraum kommt hinzu, dass Gold meist in US-Dollar notiert. Ein stärkerer oder schwächerer Euro kann die persönliche Rendite verändern. Wer Gold als garantierten Schutz für die nächste Inflationsphase kauft, setzt daher auf eine unsichere kurzfristige Beziehung.
Physisches Gold verursacht Kosten
Bei Barren und Münzen liegen An- und Verkaufspreis auseinander. Kleine Stückelungen haben häufig einen höheren relativen Aufschlag. Sichere Lagerung im Tresor oder Bankschließfach kostet ebenfalls Geld. Vor einem Kauf sollte geklärt werden, wie Echtheit, Versicherung und späterer Verkauf organisiert sind.
Eine ausgewogene Übersicht liefert die Infoseite Gold – 13 Vor- und Nachteile auf gold-kaufen.biz. Bei Angeboten mit ungewöhnlich hohen Rabatten, verzögerter Lieferung oder angeblich garantierten Gewinnen ist besondere Vorsicht angebracht. Der physische Goldhandel unterliegt nicht derselben laufenden Aufsicht wie klassische Bankprodukte.
Gold-ETCs sind nicht dasselbe wie Gold
Börsengehandelte Goldprodukte lassen sich bequem über ein Depot kaufen und verkaufen. Rechtlich handelt es sich häufig um Schuldverschreibungen und nicht um klassische Investmentfonds. Besicherung, Emittentenrisiko, Kosten und Bedingungen einer möglichen Auslieferung unterscheiden sich. Anleger sollten das Basisinformationsblatt lesen und nicht allein auf den Produktnamen vertrauen.
Weitere wirtschaftliche Einordnungen finden Sie in der Kategorie Analyse. Gold sollte dort wie jeder andere Vermögensbaustein im Zusammenhang mit dem gesamten Portfolio betrachtet werden.
Wie groß sollte der Goldanteil sein?
Eine allgemeingültige Quote gibt es nicht. Ein begrenzter Anteil kann die Diversifikation verbessern, während eine sehr hohe Gewichtung das Depot von einem einzigen, ertragslosen Rohstoff abhängig macht. Vor dem Kauf sollten Notgroschen, Schulden, Anlagehorizont und die Aufteilung auf produktive Vermögenswerte geklärt sein.
Fazit
Gold kann langfristig Kaufkraft bewahren und in Krisen stabilisierend wirken. Es schützt jedoch nicht in jeder Inflationsphase und kann über Jahre deutlich schwanken. Als kleine Beimischung ist es für manche Anleger sinnvoll; als Ersatz für eine breit gestreute Altersvorsorge oder sichere Liquiditätsreserve ist es ungeeignet. Kosten, Lagerung und Produktstruktur verdienen genauso viel Aufmerksamkeit wie der Goldpreis.
Quelle: FMA: Umsicht bei Gold.
