Wie hoch sollte der Notgroschen sein?
Eine kaputte Waschmaschine, eine unerwartete Autoreparatur oder ein kurzfristiger Einkommensausfall können jedes Budget belasten. Ein Notgroschen verhindert, dass solche Ausgaben sofort über einen teuren Kredit oder den Verkauf von Wertpapieren finanziert werden müssen. Doch wie groß sollte die Reserve sein? Die oft genannte Faustregel von drei bis sechs Monatsausgaben ist ein guter Startpunkt, ersetzt aber keine persönliche Rechnung.
Monatsausgaben statt Einkommen rechnen
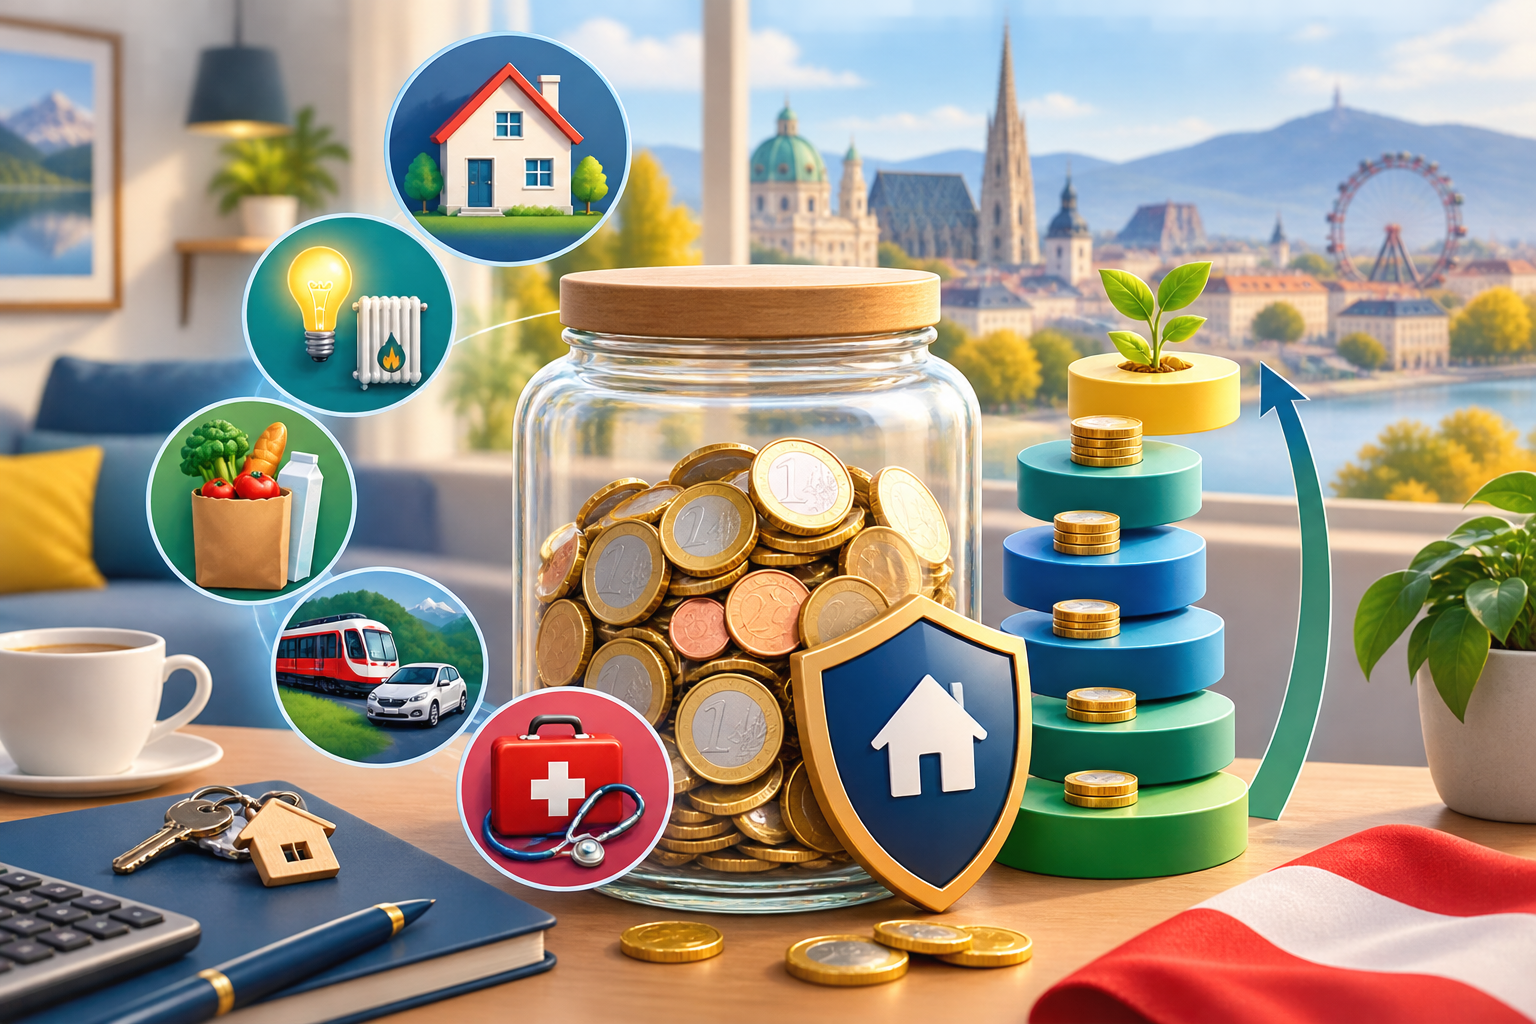
Entscheidend sind nicht die gesamten Einnahmen, sondern die unvermeidbaren Ausgaben. Dazu gehören Wohnen, Energie, Lebensmittel, Versicherungen, Mobilität, Kreditraten und notwendige Betreuungskosten. Wer beispielsweise 2.000 Euro verdient, aber dauerhaft 1.300 Euro benötigt, sollte die Reserve an diesen 1.300 Euro ausrichten.
Für Angestellte mit stabilem Einkommen, kurzer Kündigungsfrist und gutem Versicherungsschutz können drei Monatsausgaben ausreichen. Selbstständige, Alleinverdiener, Personen mit schwankendem Einkommen oder Eigentümer einer älteren Immobilie sollten eher sechs oder mehr Monatsausgaben einplanen. Weitere Ideen zur Entlastung des Budgets bietet der Beitrag Wie kann man sparsamer leben?.
Individuelle Risiken berücksichtigen
Die richtige Höhe hängt stark von der Lebenssituation ab. Ein Haushalt ohne Auto und mit zwei sicheren Einkommen benötigt meist weniger Reserve als ein Haushalt, der für Beruf und Familie auf zwei Fahrzeuge angewiesen ist. Auch Selbstbehalte, Haustiere, medizinische Ausgaben oder bevorstehende Reparaturen sollten einbezogen werden.
Eine praktische Methode besteht darin, realistische Notfälle aufzuschreiben und den teuersten kurzfristig möglichen Betrag zu schätzen. Hinzu kommt eine Reserve für mehrere Monate Lebenshaltung. So entsteht ein Ziel, das nachvollziehbarer ist als eine pauschale Zahl.
Wo der Notgroschen liegen sollte
Die Reserve muss sicher, getrennt vom Alltagskonto und rasch verfügbar sein. Ein verzinstes Tagesgeldkonto erfüllt diese Anforderungen meist besser als das Girokonto. Bankeinlagen sind in Österreich grundsätzlich bis 100.000 Euro pro Person und Bank gesetzlich gesichert. Für den Notgroschen ist diese Grenze normalerweise mehr als ausreichend.
Aktien, ETFs, Kryptowährungen oder Gold eignen sich nicht für den unmittelbaren Notgroschen. Ihr Wert kann genau dann schwanken, wenn das Geld benötigt wird. Auch Festgeld ist nur bedingt geeignet, weil die vorzeitige Verfügung eingeschränkt sein kann. Mehr zu österreichischen Spar- und Anlagethemen finden Sie in der Kategorie Österreich.
Reserve schrittweise aufbauen
Wer noch keinen Notgroschen hat, muss das Ziel nicht auf einmal erreichen. Ein automatischer Dauerauftrag direkt nach Gehaltseingang macht den Aufbau planbar. Zunächst kann eine kleine Sofortreserve von beispielsweise 1.000 bis 2.000 Euro angestrebt werden. Danach wird sie monatlich bis zum persönlichen Zielbetrag erhöht.
Wird Geld entnommen, sollte die Reserve anschließend wieder aufgefüllt werden. Eine jährliche Prüfung ist sinnvoll, weil Miete, Lebenshaltungskosten und familiäre Verpflichtungen steigen können. Der Notgroschen ist kein statischer Betrag für das ganze Leben.
Fazit
Für viele Haushalte sind drei bis sechs notwendige Monatsausgaben eine brauchbare Größenordnung. Stabilität des Einkommens, Eigentum, Familie und persönliche Risiken können den Bedarf jedoch deutlich verändern. Der ideale Notgroschen ist groß genug, um echte Notfälle abzufangen, aber nicht so groß, dass langfristig zu viel Geld unverzinst oder mit geringer Rendite liegen bleibt.
Quelle: OeNB: Einlagensicherungssystem.
