Tagesgeld oder Geldmarktfonds – was ist besser?
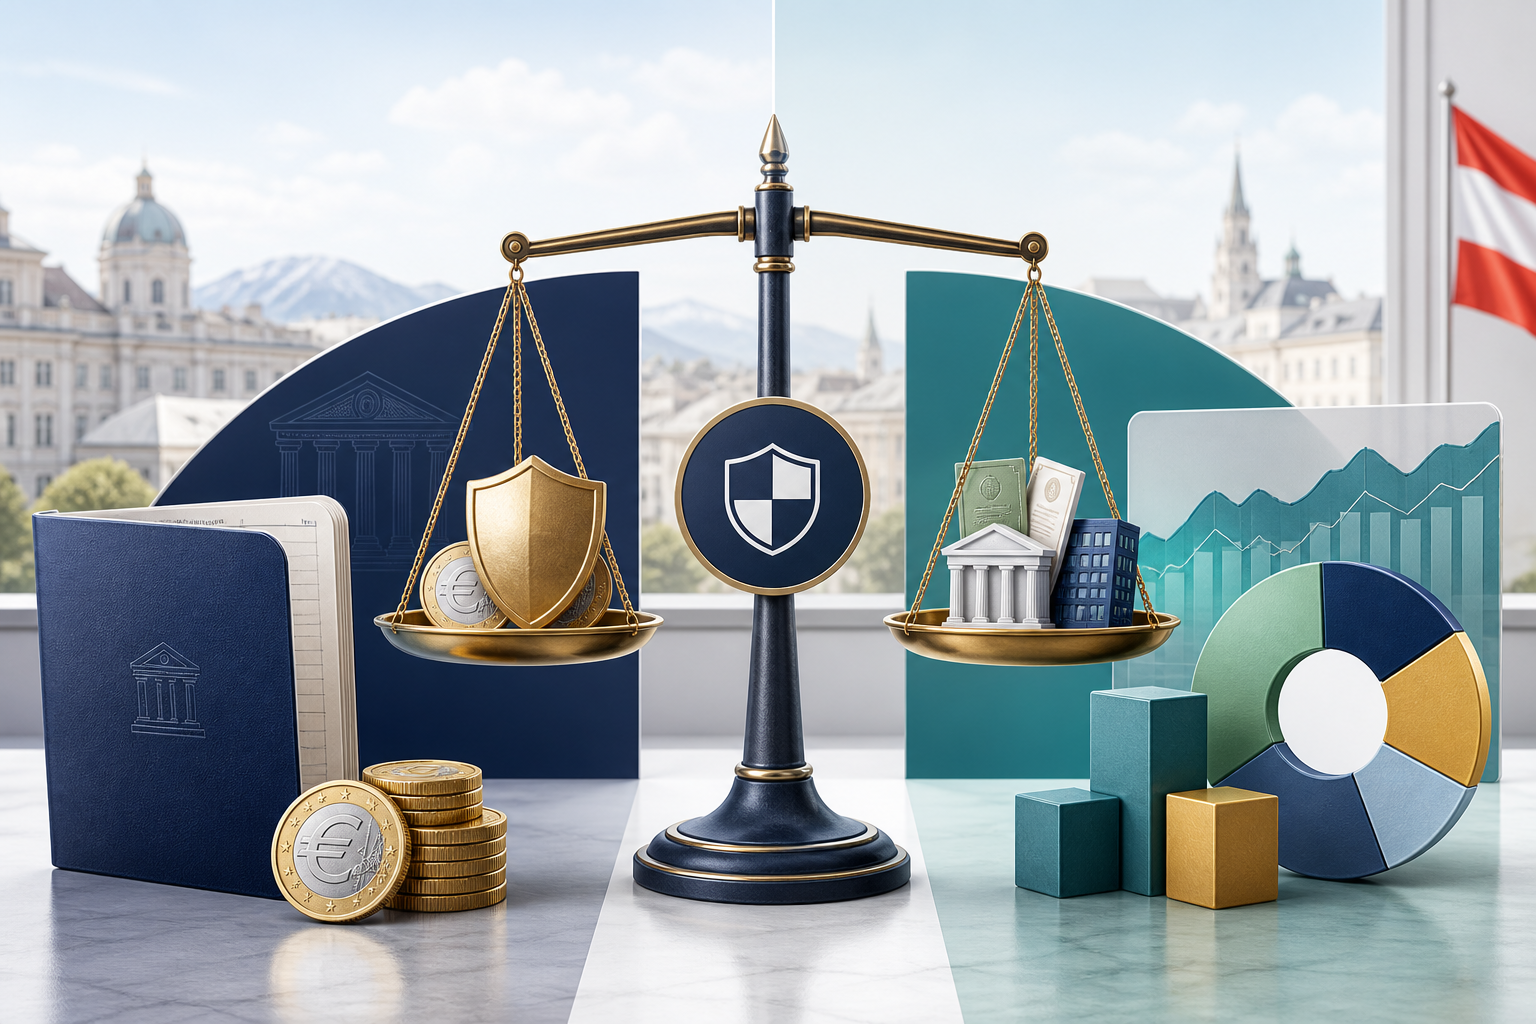
Wer Geld kurzfristig parken möchte, steht häufig vor der Wahl zwischen Tagesgeld und Geldmarktfonds. Beide Lösungen können laufende Erträge bringen und sind vergleichsweise flexibel. Sie funktionieren jedoch unterschiedlich. Tagesgeld ist eine Bankeinlage, während ein Geldmarktfonds in kurzfristige Wertpapiere und Geldmarktinstrumente investiert. Welche Variante besser passt, hängt deshalb weniger von einem einzelnen Zinssatz als vom Zweck des Geldes ab. Wer erst einmal ein paar grundlegende Hintergrundinfos sucht, dem sei der Artikel „Kann man Geldanlage lernen“ empfohlen.
Tagesgeld: einfach und gut planbar
Ein Tagesgeldkonto eignet sich besonders für den Notgroschen und Beträge, die jederzeit ohne Kursschwankungen verfügbar sein sollen. Der Kontostand verändert sich nicht durch Börsenbewegungen, und die Bank schreibt die vereinbarten Zinsen gut. Allerdings können Institute den variablen Zinssatz jederzeit anpassen. Aktionszinsen gelten zudem oft nur für Neukunden oder einen begrenzten Zeitraum.
In Österreich greift für gedeckte Bankeinlagen grundsätzlich die gesetzliche Einlagensicherung bis 100.000 Euro pro Person und Bank. Wer größere Beträge hält, sollte daher die Verteilung auf verschiedene Institute prüfen. Einen allgemeinen Überblick zu Zinsen und Anlageformen bietet auch unsere Kategorie Österreich.
Geldmarktfonds: marktnah, aber nicht garantiert
Geldmarktfonds investieren meist in sehr kurz laufende, liquide Anlagen. Ihre Rendite folgt dem allgemeinen Geldmarktniveau häufig relativ zügig. Anleger kaufen Fondsanteile über ein Wertpapierdepot; der Wert kann geringfügig schwanken. Es gibt weder eine feste Verzinsung noch eine Einlagengarantie. Auch bei defensiven Fonds bleiben Kredit-, Liquiditäts- und Marktrisiken bestehen.
Bei der Auswahl sind laufende Kosten, Zusammensetzung, Währung und steuerliche Behandlung wichtig. Ein scheinbar kleiner Kostenunterschied kann einen erheblichen Teil der Rendite aufzehren. Für österreichische Anleger ist außerdem relevant, ob der Fonds steuerlich transparent gemeldet wird und wie der Broker Ausschüttungen beziehungsweise Erträge abrechnet.
Liquidität und Abwicklung vergleichen
Tagesgeld kann üblicherweise direkt auf das Referenzkonto überwiesen werden. Bei einem Geldmarktfonds muss zunächst verkauft werden; bis das Geld tatsächlich verfügbar ist, können ein oder mehrere Bankarbeitstage vergehen. Zusätzlich können Ordergebühren oder Spreads anfallen. Für eine Zahlung, die morgen sicher fällig ist, bleibt Tagesgeld daher meist die verlässlichere Lösung.
Wer dagegen einen größeren Betrag über einige Monate parken möchte und bereits ein günstiges Depot besitzt, kann einen Geldmarktfonds als Alternative prüfen. Wie stark die Erträge beider Varianten vom Zinsumfeld abhängen, erklärt der Beitrag Was ist eigentlich ein Leitzins?.
Was passt zu welchem Ziel?
Für den Notgroschen sprechen Einfachheit, nominelle Stabilität und Einlagensicherung meist für Tagesgeld. Für überschüssige Liquidität kann ein breit aufgestellter Geldmarktfonds interessant sein, sofern kleine Kursschwankungen, Depotkosten und eine kurze Abwicklungszeit akzeptiert werden. Auch eine Kombination ist möglich: die unmittelbare Reserve auf dem Konto, zusätzliche Liquidität im Fonds.
Fazit
Tagesgeld und Geldmarktfonds sind keine identischen Produkte. Tagesgeld bietet mehr Planbarkeit, Geldmarktfonds eine marktnahe Verzinsung ohne Garantie. Anleger sollten Zinssatz beziehungsweise erwartete Rendite nach Kosten vergleichen und zugleich Verfügbarkeit, Sicherheit und Steuerabwicklung berücksichtigen. Für kurzfristige Rücklagen ist nicht die höchste beworbene Rendite entscheidend, sondern dass das Geld im richtigen Moment zuverlässig verfügbar ist.
Quellen: OeNB: Einlagensicherungssystem; FMA: Geldanlage.
